仮想通貨の税金はいくらから?会社員の20万円ルール・計算方法・確定申告と、20%分離課税への改正を解説
この記事でわかること
- 仮想通貨の利益にかかる税金の種類と、税率の目安
- 税金がかかるタイミング(売却・交換・買い物など)
- 総平均法による利益の計算例
- 会社員の20万円ルールと、住民税の申告
- 20%の申告分離課税への改正と、始まる時期
扱う範囲と利害関係
この記事は、日本に住む会社員が、国内の交換業者などで仮想通貨(法律上は「暗号資産」)を売買した場合の所得税・住民税を扱います。特定の交換業者や税金計算サービスは紹介していません。本文中の(出典1)などは、記事末尾の出典一覧の番号です。
1. 仮想通貨の利益は雑所得|税率は最大55%
仮想通貨の取引で出た利益は、原則として「雑所得」に区分されます(出典1)。雑所得は給与などと合算して税額を計算するため、所得税(5〜45%)と住民税(10%)を合わせると、税率は最大55%になります(復興特別所得税を除く)(出典5・出典6)。
会社員が押さえておきたいのは、次の3点です。
- 売ったときだけでなく、別の仮想通貨との交換や、買い物に使ったときも税金の対象になる(出典1)
- 給与以外の所得が20万円を超えると、確定申告が必要になる場合がある(出典2)
- 2026年度の税制改正の大綱で、20%の申告分離課税に変わることが決まった。ただし、始まるのは金融商品取引法の改正法の施行日の翌年1月からで、まだ先の話(出典7)
2. 仮想通貨に税金がかかるタイミングはいつ?
税金がかかるのは、仮想通貨を「手放した」ときや、新たに「受け取った」ときです。 持っているだけで値上がりしても、その時点では課税されません。
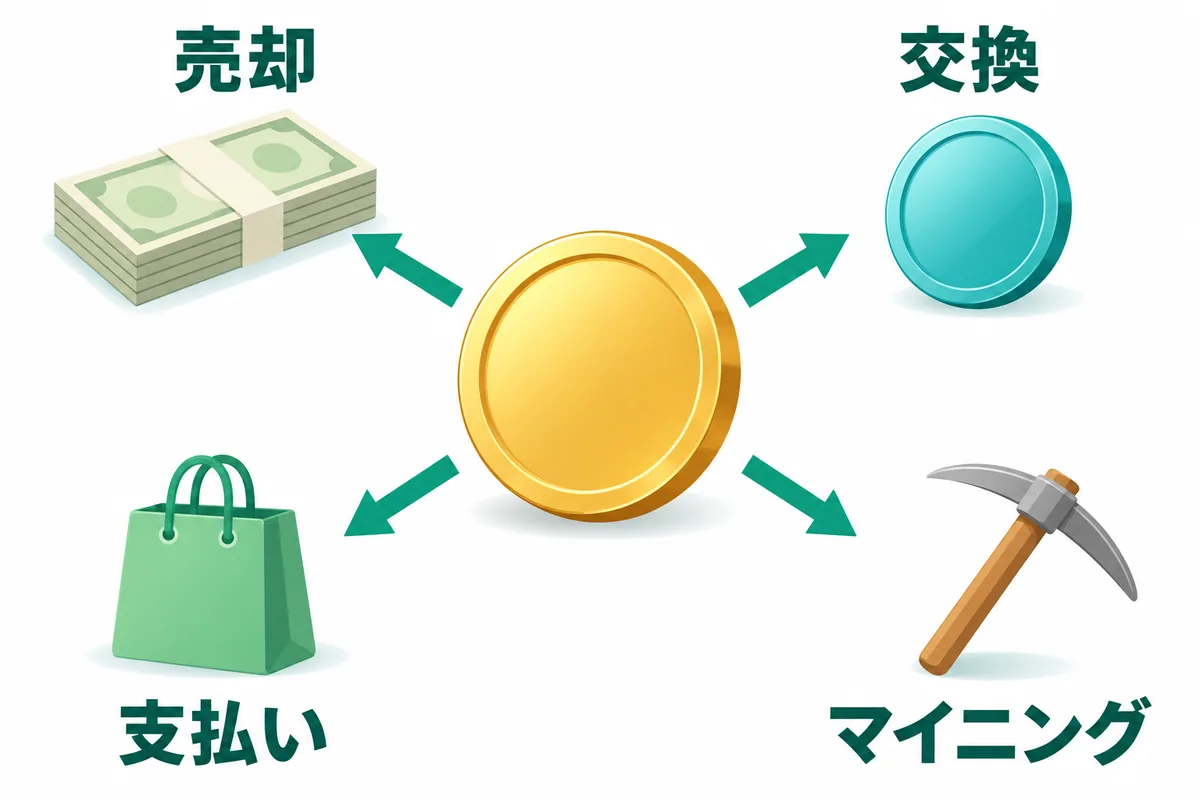
| タイミング | 所得の考え方 |
|---|---|
| 円に売却した | 売った金額−取得価額 |
| 別の仮想通貨と交換した | 交換で得た仮想通貨の時価−取得価額 |
| 商品の購入に使った | 商品の価額−取得価額 |
| マイニング・ステーキングで得た | 受け取ったときの時価 |
※表はおおまかな考え方です。実際の所得は、ここから売却手数料などの必要経費を差し引いて計算します(出典1)。
特に見落としやすいのが、仮想通貨どうしの交換です。国税庁は、持っている仮想通貨で別の仮想通貨を買ったものとして扱うとしています(出典1)。円に戻していなくても、利益が出ていれば課税の対象になります。
3. 仮想通貨の利益の計算方法:総平均法と移動平均法
利益は「売った金額−取得価額(譲渡原価)」で計算します(出典1)。取得価額の計算方法には、総平均法と移動平均法の2つがあります(出典1)。
- 総平均法:1年分をまとめて、1単位あたりの取得価額を出す。式は「(前年から持ち越した分の取得価額+その年に買った金額の合計)÷(前年から持ち越した数量+その年に買った数量)」
- 移動平均法:買うたびに、それまでの平均の取得価額を計算し直す
個人で、評価方法の届出書を出していない場合は、総平均法になります(出典1)。
3-1. 総平均法の計算例
国税庁のFAQに載っている例を、簡単にまとめると次のとおりです(出典1)。この例は、前年から持ち越した分がない場合です。持ち越し分があるときは、その取得価額と数量も合計に加えます(出典1)。
| 項目 | 金額・数量 |
|---|---|
| 1年間に買った合計(持ち越しなし) | 4,037,800円(6.5BTC) |
| 1BTCあたりの取得価額 | 621,200円 |
| 年末に残っている分 | 1.5BTC(931,800円) |
| 売った分の取得価額(譲渡原価) | 3,106,000円 |
| 1年間に売った合計 | 5,295,000円 |
| 所得の金額 | 2,189,000円 |
この所得の金額は、売却手数料などの必要経費を差し引く前の数字です。実際には、ここから必要経費を差し引きます(出典1)。
同じ取引を移動平均法で計算すると、譲渡原価は3,080,200円になり、所得の金額が変わります(出典1)。計算方法によって税額が変わることを覚えておきましょう。
3-2. 手数料の扱い
国税庁のFAQには、200万円分を買うときに手数料550円を払った場合、取得価額を2,000,550円とする例があります(出典1)。
4. 会社員の確定申告:20万円以下なら申告不要?
給与を1か所から受けていて、年末調整を受けている会社員なら、仮想通貨の利益を含む給与以外の所得の合計が20万円以下のとき、確定申告は原則不要です(出典2)。ただし、例外が2つあります。
4-1. 給与と合算する総合課税:所得税5〜45%+住民税10%
雑所得は、給与所得などと合算して税額を計算します。所得税の税率は、課税所得に応じて5%から45%までの7段階です(出典5)。住民税(所得割)の標準税率は10%です(出典6)。
| 課税される所得金額 | 所得税の税率 |
|---|---|
| 195万円未満 | 5% |
| 195万円〜330万円未満 | 10% |
| 330万円〜695万円未満 | 20% |
| 695万円〜900万円未満 | 23% |
| 900万円〜1,800万円未満 | 33% |
| 1,800万円〜4,000万円未満 | 40% |
| 4,000万円以上 | 45% |
給与が高い人ほど、仮想通貨の利益にかかる税率も高くなります。
4-2. 20万円ルールの条件と、住民税の申告
20万円ルールは「申告しなくてよい場合」を決めたもので、税金がかからない制度ではありません。 次の点に注意しましょう。
- 給与を2か所以上から受けている人や、年収2,000万円を超える人は、条件が別(出典2)
- 医療費控除やふるさと納税などで確定申告をする場合は、20万円以下の所得もあわせて申告する(出典3)
- 住民税には20万円ルールがない。 所得税の確定申告が不要でも、住民税の申告が必要になる場合がある。たとえば川口市は、給与以外の所得が20万円以下で確定申告が不要な場合、市民税・県民税の申告をするよう案内している(出典4)
4-3. ケース別:申告は必要?
給与を1か所から受け、年末調整を受けている会社員の場合で整理すると、次のようになります(出典2・出典3・出典4)。
| ケース | 所得税の確定申告 | 住民税の申告 |
|---|---|---|
| 仮想通貨の所得が15万円だけ | 原則不要 | 必要な場合あり |
| 仮想通貨の所得が30万円 | 必要 | 確定申告をすれば別途不要 |
| 所得10万円+医療費控除で申告 | 10万円も含めて申告 | 確定申告をすれば別途不要 |
川口市の案内では、税務署に確定申告書を出した人は、市民税・県民税の申告は不要とされています(出典4)。ただし目安なので、扱いはお住まいの市区町村の案内で確認しましょう。
5. 仮想通貨の損失は、給与やほかの所得と相殺できる?
今の制度では、相殺できません。 雑所得の計算で出た損失は、給与所得などのほかの所得から差し引けないとされています(出典1)。
一方で、2026年度の税制改正の大綱では、対象となる仮想通貨の損失を、翌年以降3年間繰り越せる仕組みが盛り込まれました(出典7)。ただし、始まるのは次の章で説明する時期からです。
6. 仮想通貨は20%の分離課税へ|いつから始まる?
令和8年度の税制改正の大綱で、一定の仮想通貨の利益を、ほかの所得と分けて20%(所得税15%・住民税5%)で課税することが決まりました(出典7)。
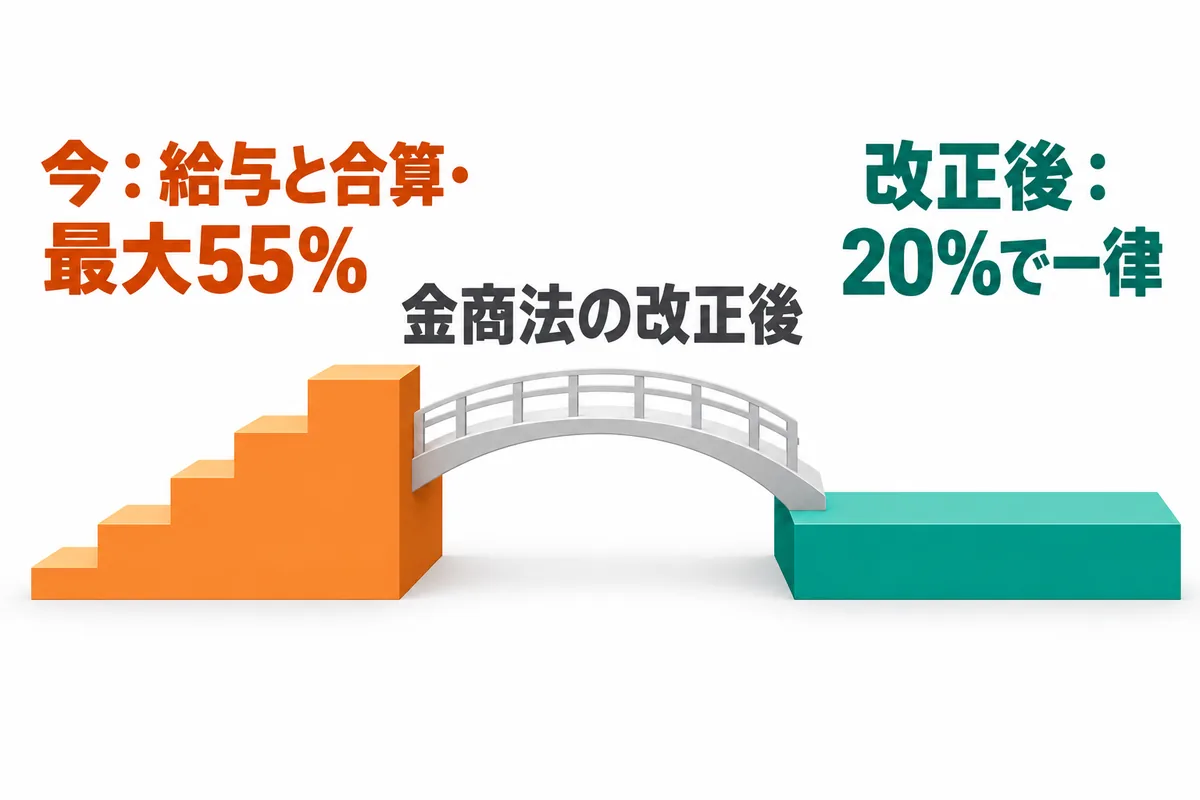
| 項目 | 今の制度 | 改正後(予定) |
|---|---|---|
| 所得の区分 | 雑所得(総合課税) | 申告分離課税 |
| 税率 | 給与と合算し最大55% | 20%(所得税15%・住民税5%) |
| 損失の繰越 | なし | 3年間 |
| 対象の取引 | 暗号資産の売却・交換・支払いなど | 特定暗号資産を暗号資産取引業者に譲渡する取引など |
| 対象外の取引 | - | 特定暗号資産以外、業者を通さない取引など(総合課税のまま) |
(出典1・出典5・出典6・出典7)。今の税率は復興特別所得税を除く。
大事なのは始まる時期です。 大綱では、金融商品取引法の改正法の施行日が属する年の翌年1月1日以後の取引から適用するとしています(出典7)。
- 暗号資産の規制を資金決済法から金融商品取引法に移す改正法は、2026年7月15日に成立し、7月23日に公布された(法律第64号)(出典8・出典9・出典10)
- 施行日は、原則として公布の日から1年以内で、政令で決める日とされている(出典11)。この記事の確認時点では、施行日は決まっていない
- 施行が2027年中であれば、分離課税は2028年1月1日以後の取引から適用される計算になる。始まる年は、施行日が決まってから確定する
それまでの取引は、今のルール(雑所得・総合課税)のままです。「もう20%になった」と思い込まないようにしましょう。
対象にならない仮想通貨がある点にも注意が必要です。 分離課税の対象は、金融商品取引業者の登録簿に登録された暗号資産など、大綱で「特定暗号資産」とされたものです(出典7)。それ以外の暗号資産は、改正後も総合課税のままとなり、他の総合課税の所得との損益通算もできないとされています(出典7)。
改正後は、交換業者が取引の内容を税務署に報告する仕組みも設けられる予定です(出典7)。記録をきちんと残しておくことは、今も改正後も変わらず大切です。
7. 税金で失敗しないための取引記録のつけ方
取引の記録がないと、正確な申告が難しくなります。 次の3つを習慣にしましょう。
- 年間取引報告書を保管する:国内の交換業者から交付され、1年間の購入・売却の数量と金額が載っている(出典1)
- 交換と支払いも記録する:円に売っていない取引も課税の対象になる(出典1)
- 国税庁の計算書を使う:国税庁のホームページに、総平均法用・移動平均法用の計算書がある(出典1)
海外の交換業者や個人間の取引では、年間取引報告書が交付されない場合があります。その場合は、銀行口座の入出金や取引相場から、取得価額と売却価額を確認する必要があります(出典1)。
取得価額が分からないときの扱い
国税庁のFAQでは、取得価額が分からない場合、売却価額の5%相当額を取得価額とすることが認められています(出典1)。たとえば100万円で売った場合、取得価額は5万円とされ、95万円が所得になります。実際の取得価額より利益が大きく計算されやすいため、取引の記録は必ず残しておきましょう。
8. 仮想通貨の税金のよくある質問
Q1. 仮想通貨の税金はいくらからかかりますか?
A. 利益が出れば、金額にかかわらず税金の対象です。 会社員で給与以外の所得の合計が20万円以下なら、所得税の確定申告は原則不要ですが(出典2)、住民税の申告が必要になる場合があります(出典4)。
Q2. 仮想通貨の利益は何所得になりますか?
A. 原則として雑所得です(出典1)。その年の暗号資産取引の「収入金額」(利益ではなく、売却額などの合計)が300万円を超える場合は、帳簿書類を保存していれば原則として事業所得、保存していなければ業務に係る雑所得になります(出典1)。ただし、帳簿書類を保存していても、取引に営利性が認められない場合などは、事業所得に当たるかどうかを個別に判断します(出典1)。
Q3. 税率は何%ですか?
A. 給与などと合算して、所得税5〜45%と住民税10%がかかります(出典5・出典6)。合計で最大55%です(復興特別所得税を除く)。
Q4. 仮想通貨どうしの交換でも課税されますか?
A. かかります。 持っている仮想通貨で別の仮想通貨を買ったものとして扱われます(出典1)。
Q5. 仮想通貨で買い物をしたら、税金はかかりますか?
A. かかります。 仮想通貨で商品を買うことは、仮想通貨を手放したものとして扱われ、利益が出ていれば課税されます(出典1)。
Q6. 持っているだけで値上がりした場合は?
A. 持っているだけで値上がりしても、課税されません。 買った仮想通貨は、売却・交換・支払いなどで手放したときに所得が出ます(出典1)。一方、マイニング・ステーキング・レンディングなどで受け取った仮想通貨は、受け取った時点の時価が所得になります(出典1)。
Q7. 総平均法と移動平均法は、どちらを使えばいいですか?
A. 個人で届出書を出していなければ、総平均法です(出典1)。どちらを使うかで所得の金額が変わります(出典1)。
Q8. 手数料は経費になりますか?
A. 買うときの手数料は取得価額に含め、売るときの手数料は必要経費にできます(出典1)。
Q9. 仮想通貨の損失は、給与と相殺できますか?
A. 今の制度ではできません(出典1)。税制改正後は、対象となる仮想通貨の損失を3年間繰り越せるようになる予定です(出典7)。
Q10. ふるさと納税の申告では20万円以下も必要?
A. 必要です。 確定申告をする場合は、20万円以下の所得もあわせて申告します(出典3)。
Q11. 20%の分離課税はいつから始まりますか?
A. 金融商品取引法の改正法の施行日が属する年の、翌年1月1日以後の取引からです(出典7)。改正法は2026年7月23日に公布され、原則として公布から1年以内に政令で決める日に施行されます(出典10・出典11)。施行が2027年中であれば、2028年1月1日以後の取引からになる計算です。
Q12. 分離課税の対象は、すべての仮想通貨ですか?
A. いいえ。 大綱では、金融商品取引業者の登録簿に登録された暗号資産など(特定暗号資産)を、暗号資産取引業者に譲渡するなどの取引が対象です(出典7)。それ以外の暗号資産や、業者を通さない取引などは、総合課税のままです(出典7)。
Q13. 海外の交換業者で取引した分も申告が必要ですか?
A. 必要です。 年間取引報告書がない場合は、銀行口座の入出金や取引相場から、取得価額と売却価額を確認して計算します(出典1)。
Q14. 取得価額が分からないときは?
A. 国税庁のFAQでは、取得価額が分からない場合、売却価額の5%相当額を取得価額とすることが認められています(出典1)。ただし、実際より利益が大きく計算されやすいので、まずは取引履歴を探しましょう。
9. まとめ
仮想通貨の利益は、今は原則として雑所得で、給与と合算して課税されます。 会社員は、20万円ルールの条件と、住民税の申告に注意しましょう。
- 売却だけでなく、交換・支払い・マイニングなども課税の対象
- 損失は給与と相殺できない。取引記録と年間取引報告書を保管する
- 20%の申告分離課税は、金融商品取引法の改正法の施行日の翌年1月から。それまでは今のルールが続く
この記事は投資や節税を勧めるものではありません。具体的な申告は、国税庁の資料を確認するか、税務署や税理士に相談してください。
出典
- 暗号資産等に関する税務上の取扱いについて(FAQ)(令和7年12月)(国税庁)
該当箇所:1-1(売却)、1-2(商品購入)、1-3(暗号資産同士の交換)、1-5(取得時の手数料)、1-7(マイニング等)、2-2(所得区分・収入金額300万円・個別判断)、2-3(必要経費)、2-4・2-8(総平均法の計算例)、2-5(評価方法の届出がない場合は総平均法)、2-7・2-9(年間取引報告書)、2-11(損失は給与所得などと通算できない) - No.1900 給与所得者で確定申告が必要な人(国税庁)
該当箇所:給与を1か所から受け全部が源泉徴収の対象で、給与・退職所得以外の所得の合計が20万円超/給与2か所以上/年収2,000万円超 - No.1900 給与所得者で確定申告が必要な人(質疑応答:還付申告を行う場合)(国税庁)
該当箇所:還付申告を行う場合は20万円以下の所得もあわせて申告が必要 - 申告フローチャート(令和8年度)(川口市)
該当箇所:給与・年金以外に所得があった場合の市民税・県民税申告 - No.2260 所得税の税率(国税庁(令和8年4月1日現在法令等))
該当箇所:速算表(5%〜45%) - 個人住民税の諸課題(令和4年度第3回個人住民税検討会 資料1)(総務省(令和4年10月25日))
該当箇所:所得割の標準税率(市町村民税6%・道府県民税4%、計10%) - 令和8年度税制改正の大綱(一 個人所得課税 3 金融・証券税制)(財務省)
該当箇所:特定暗号資産の譲渡等に係る20%(所得税15%・個人住民税5%)の申告分離課税、3年間の繰越控除、適用開始日(金融商品取引法の改正法の施行の日の属する年の翌年1月1日) - 金融商品取引法及び資金決済に関する法律の一部を改正する法律案(概要)(金融庁)
該当箇所:暗号資産取引に係る規制を資金決済法から金融商品取引法に移管 - 国会提出法案等(第221回国会:金融商品取引法及び資金決済に関する法律の一部を改正する法律)(金融庁)
該当箇所:令和8年4月10日提出、令和8年7月15日成立 - 金融商品取引法及び資金決済に関する法律の一部を改正する法律案(議案情報)(参議院)
該当箇所:参議院本会議可決 令和8年7月15日、公布 令和8年7月23日、法律第64号 - 金融商品取引法及び資金決済に関する法律の一部を改正する法律案要綱(金融庁)
該当箇所:第3 施行期日等 1(原則として公布の日から起算して1年を超えない範囲内において政令で定める日)