個人向け国債はやめとけ?変動10年・固定5年・固定3年の違いと金利、中途換金のデメリットを解説
この記事でわかること
- 個人向け国債が「やめとけ」と言われる理由と、向いている人
- 変動10年・固定5年・固定3年の違いと、金利の決まり方
- 2026年10月募集の利率
- 中途換金で差し引かれる金額の計算例
- 利子にかかる税金と、買い方
扱う範囲と利害関係
この記事は、財務省が発行する「個人向け国債」の3商品を扱います。特定の金融機関やキャンペーンは紹介していません。本文中の(出典1)などは、記事末尾の出典一覧の番号です。
1. 個人向け国債は減らしたくないお金の置き場所
個人向け国債は、国が元本と利子の支払いを行うため、元本割れしない商品です(出典2)。数年は使わないけれど、減らしたくはないお金の置き場所として検討できます。
一方で、発行から1年間は換金できず、それ以降も換金すると利子の一部が差し引かれます(出典1)。大きく増やすための商品ではない、と理解しておくことが大切です。
| 向いている人 | 向かない人 |
|---|---|
| 元本を減らしたくない | 大きく増やしたい |
| 1年以上は使わないお金がある | 数か月以内に使う予定がある |
| 預金より少し利子がほしい | 値上がり益をねらいたい |
2. 個人向け国債とは?国が元本と利子を支払う債券
個人向け国債は、国(財務省)が個人向けに発行する債券です。 満期のときに元本が戻り、半年ごとに利子を受け取れます。元本と利子の支払いは、国が責任を持って行います(出典2)。
2-1. 変動10年・固定5年・固定3年の違い
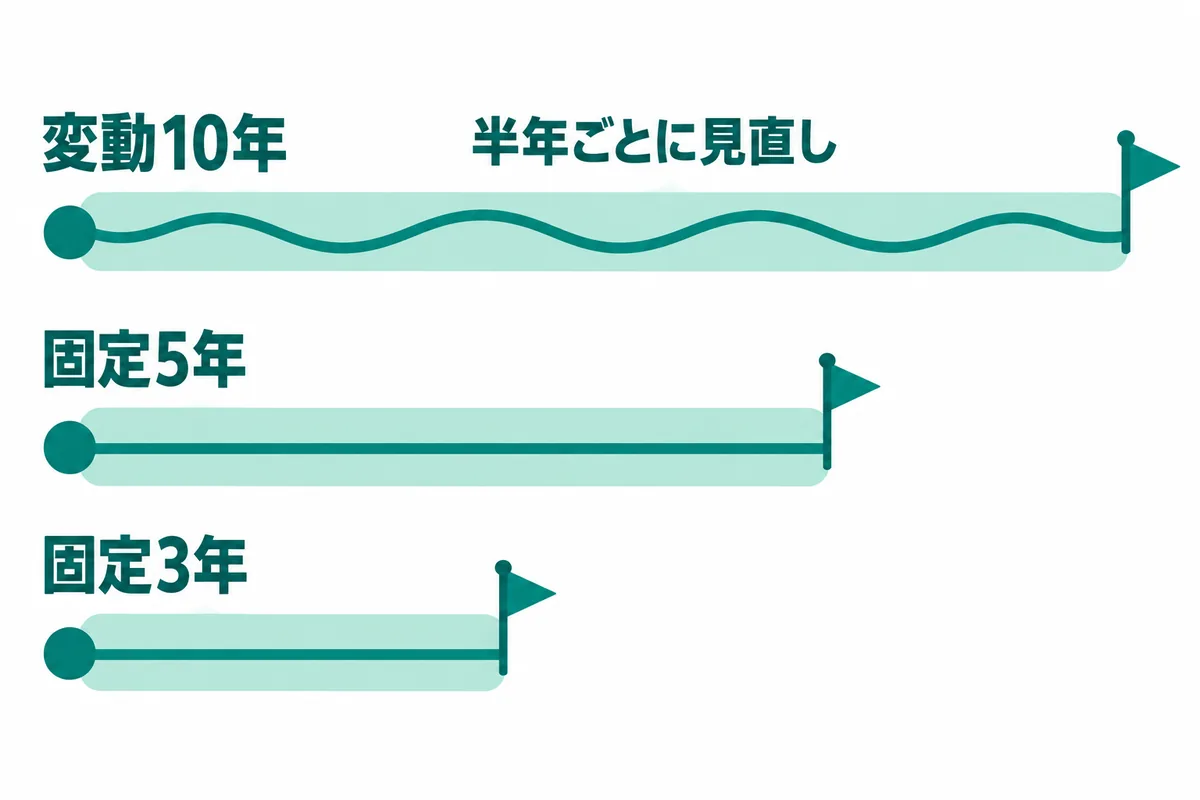
違いは「満期までの年数」と「金利が変わるかどうか」です。 購入単位や利払いの回数は3商品で同じです(出典1)。
| 項目 | 変動10年 | 固定5年 | 固定3年 |
|---|---|---|---|
| 満期 | 10年 | 5年 | 3年 |
| 金利タイプ | 変動(半年ごとに見直し) | 固定 | 固定 |
| 金利の決め方 | 基準金利×0.66 | 基準金利−0.05% | 基準金利−0.03% |
| 金利の下限 | 0.05% | 0.05% | 0.05% |
| 利払い | 年2回 | 年2回 | 年2回 |
| 購入単位 | 1万円から | 1万円から | 1万円から |
2-2. 金利はどう決まる?基準金利×0.66と最低金利0.05%
変動10年の利率は「基準金利×0.66」で、半年ごとに見直されます(出典1)。基準金利は、10年固定利付国債の入札の平均落札利回りをもとに決まります(出典1)。
固定5年・固定3年は、それぞれ期間5年・3年の国債の想定利回りから、0.05%・0.03%を差し引いた利率で、満期まで変わりません(出典1)。どの商品も、金利には年0.05%の下限があります(出典1)。
2-3. 利率の例:2026年10月募集分
利率は毎月の募集ごとに変わります。例として、2026年10月募集分(募集期間:10月8日〜30日)の利率は次のとおりです(出典3)。
| 商品 | 利率(税引前) | 利率(税引後) |
|---|---|---|
| 変動10年(第199回) | 2.05%(初回の利子) | 約1.63% |
| 固定5年(第187回) | 2.39% | 約1.90% |
| 固定3年(第197回) | 2.07% | 約1.65% |
この回の発行日は2026年11月16日です(出典3)。前月(9月募集)は、変動10年1.95%・固定5年2.24%・固定3年1.96%でした(出典5)。この記事を読んでいる時点の募集とは利率が違うことがあるので、購入前に財務省の最新の発表を確認しましょう。
3. 個人向け国債のメリット:1万円から元本割れなし
会社員にとってのメリットは、少額で買えることと、元本が減らないことです。
3-1. 1万円から、毎月買える
購入単位は最低1万円から1万円単位で、発行は毎月です(出典1)。ボーナスの一部など、まとまったお金を分けて置いておく使い方ができます。
3-2. 満期でも中途換金でも、元本は額面どおり
満期のときは、額面100円につき100円が戻ります。中途換金のときも、元本の扱いは同じです(出典1)。差し引かれるのは利子に相当する金額です(出典1・出典2)。換金時に振り込まれる金額が額面を下回ることはありますが、受け取り済みの利子を含めた合計では元本を下回らない計算です(くわしくは4-2)。
3-3. 変動10年は、金利が上がると利子も増える
変動10年は、実勢金利の動きに応じて半年ごとに利率が変わり、受け取る利子も増減します(出典2)。金利が上がる局面では、利子が増える可能性があります。
3-4. 受け取れる利子の目安
固定5年の場合、受け取れる利子は購入時に計算できます。 2026年10月募集分の固定5年(年2.39%)を額面100万円買ったと仮定すると、次のとおりです(出典2・出典3)。
| 項目 | 金額 |
|---|---|
| 半年ごとの利子(税引前) | 11,950円 |
| 半年ごとの利子(税引後) | 9,523円 |
| 1年間の利子(税引後・2回分) | 19,046円 |
| 5年間の利子(税引後・10回分) | 95,230円 |
計算の条件:満期まで持ち、10回の利子がすべて同じ額(額面×年2.39%÷2)だったと仮定しています。税金は20.315%(所得税と復興特別所得税15.315%、住民税5%)を、それぞれ1円未満切り捨てで計算しました(出典2)。この表は説明のための掲載例で、実際の入金額とは異なることがあります。 初回の利子は、発行日から初回の利払日までの実際の保有期間に合わせて日数で調整されるため、2回目以降の利子と同じ額になるとは限りません(出典6)。端数処理も取扱機関の計算によります。変動10年は半年ごとに利率が変わるため、受け取る利子は事前には確定しません(出典1)。
4. 個人向け国債が「やめとけ」と言われる3つの理由
「やめとけ」と言われる理由は、すぐに引き出せないことと、増え方がゆるやかなことにあります。
| 理由 | 内容 |
|---|---|
| 1年間は換金できない | 発行から1年たつまで原則換金できない |
| 換金で利子が引かれる | 直前2回分の利子相当額×0.79685 |
| 物価に連動しない | 利率は物価ではなく金利で決まる |
4-1. 発行から1年間は換金できない
中途換金できるのは、発行から1年たってからです(出典1)。例外として、災害救助法が適用される大規模な自然災害で被害を受けた場合や、保有者が亡くなった場合は、期間にかかわらず換金できます(出典1)。
4-2. 換金時は直前2回分の利子相当額を差し引き
中途換金すると「直前2回分の各利子(税引前)相当額×0.79685」が差し引かれます(出典1)。受け取る金額は「額面金額+経過利子相当額−中途換金調整額」です(出典2)。
計算例(説明のための仮定です)
| 項目 | 金額 |
|---|---|
| 購入額(額面) | 1,000,000円 |
| 利率(固定5年・仮定) | 年2.39% |
| 1回分の利子(税引前) | 11,950円 |
| 直前2回分 | 23,900円 |
| 中途換金調整額(×0.79685) | 約19,045円 |
「換金時に振り込まれる金額」と「受け取った利子を含めた合計」は分けて考えましょう。
- 換金時に振り込まれる金額:額面100万円+経過利子相当額−約19,045円です(出典2)。利払い日の直後などで経過利子が少ないときは、振り込まれる金額が額面の100万円を下回ることがあります。
- 受け取った利子を含めた合計:差し引かれる「直前2回分の利子×0.79685」は、2回分の利子を税引後に直した額とほぼ同じです。そのため、それまでに受け取った利子(税引後)と合わせると、合計は投資した100万円を下回らない計算になります。
たとえば2年後に換金したと仮定すると、それまでに受け取った利子は4回分で、税引後38,092円です。換金時に約19,045円が差し引かれても、受け取った利子の半分ほどが手元に残ります。経過利子と、その税金は含めていない目安です。
換金したお金は、申し込んだ当日には戻りません。 換金の手続きが行われるのは、申し込んだ日を含めておおむね3営業日後です(出典4)。実際の日程は取扱機関に確認しましょう。
4-3. 金利は物価に連動しない
個人向け国債の利率は、物価ではなく、国債の実勢金利をもとに決まります(出典1・出典2)。物価の上がり方が利率を上回ると、受け取るお金の価値が実質的に目減りすることがあります。
5. 変動10年と固定5年はどっちを選ぶ?考え方のポイント
選ぶ基準は「金利の見通し」と「お金を使う時期」です。 どちらが得かは、購入後の金利の動きで決まるため、事前には分かりません。
| 考え方 | 合いやすい商品 |
|---|---|
| 今後、金利が上がると考える | 変動10年(利率が半年ごとに見直される) |
| 今の利率で確定させたい | 固定5年・固定3年 |
| 3年後に使う予定がある | 固定3年 |
| 使う時期が決まっていない | 変動10年(1年後から換金できる) |
変動10年でも、1年たてば中途換金できます(出典1)。「10年間置いておかなければならない」商品ではありません。
変動10年の特徴を、もう少し具体的に見てみましょう。 変動10年は、半年ごとに「基準金利×0.66」で利率が決め直されます(出典1)。金利が上がれば次の利払いから利率が上がり、下がれば利率も下がります。ただし、年0.05%の下限があるため、利率がそれより下がることはありません(出典1)。
固定5年・固定3年は、買った時点で満期までの利率が決まります(出典1)。受け取る利子の総額を事前に計算できるので、「いつまでに、いくらになるか」を確定させたい人に向いています。一方、購入後に金利が上がっても、利率は変わりません。
購入前のチェックリスト
- 1年以内に使う予定のないお金か
- 満期まで、または中途換金するまでの期間を決めたか
- 変動か固定か、金利の考え方を決めたか
- 最新の募集の利率と募集期間を確認したか
- 金融機関の手続きと特典の条件を確認したか
6. 個人向け国債の税金:利子に20.315%
利子を受け取るときに、20.315%の税金が差し引かれます(出典1・出典2)。たとえば、税引前の利子が11,950円なら、税引後は9,523円になります(3-4と同じく、所得税等と住民税をそれぞれ1円未満切り捨てて計算)。
なお、「マル優」「特別マル優」の対象になる人は、利子を非課税にできる場合があります(出典2)。
7. 個人向け国債はどこで買える?購入の流れ
個人向け国債は、証券会社、銀行、郵便局などの金融機関で買えます(出典2)。インターネットで買える金融機関もあります(出典2)。
金融機関によって、手続きの方法や、購入額に応じた独自の特典が違います。特典の条件は、各金融機関の案内で確認しましょう。
8. 個人向け国債のよくある質問
Q1. 個人向け国債は元本割れしますか?
A. 元本は額面どおりで、元本割れしない設計です。 元本と利子の支払いは国が行います(出典1・出典2)。ただし中途換金では、直前2回分の利子相当額が差し引かれるため、振り込まれる金額だけを見ると額面を下回ることがあります。受け取り済みの利子を含めた合計で見ると、投資額を下回らない計算です。
Q2. いくらから買えますか?
A. 最低1万円から、1万円単位で買えます(出典1)。
Q3. どのくらいの頻度で発行されますか?
A. 毎月発行されます(出典1)。
Q4. 途中で換金できますか?
A. 発行から1年たてば、いつでも換金を申し込めます(出典1)。直前2回分の利子(税引前)相当額×0.79685が差し引かれます(出典1)。換金の手続きは、申し込んだ日を含めておおむね3営業日後です(出典4)。
Q5. 1年以内にどうしても換金したい場合は?
A. 原則としてできません。 例外は、災害救助法が適用される大規模な自然災害で被害を受けた場合と、保有者が亡くなった場合です(出典1)。
Q6. 変動10年の利率はどう決まりますか?
A. 基準金利×0.66で、半年ごとに見直されます(出典1)。下限は年0.05%です(出典1)。
Q7. 固定5年と固定3年の利率はどう決まりますか?
A. 期間5年・3年の国債の想定利回りから、それぞれ0.05%・0.03%を差し引いた利率です(出典1)。満期まで変わりません。
Q8. 利率はどこで確認できますか?
A. 利率は毎月の募集ごとに財務省が発表します。 例として、2026年10月募集分は変動10年2.05%(初回の利子)、固定5年2.39%、固定3年2.07%でした(出典3)。購入前に、その月の募集の発表を確認しましょう。
Q9. 利子に税金はかかりますか?
A. かかります。 受け取るときに20.315%が差し引かれます(出典1・出典2)。
Q10. どこで買えますか?
A. 証券会社、銀行、郵便局などの金融機関で買えます(出典2)。インターネットで買える金融機関もあります。
Q11. 中途換金すると、いくら差し引かれますか?
A. 直前2回分の利子(税引前)相当額×0.79685です(出典1)。額面100万円・年2.39%と仮定すると、約19,045円です(説明のための計算です)。
Q12. 個人向け国債は物価が上がっても大丈夫ですか?
A. 利率は物価に連動しません(出典1・出典2)。物価の上がり方が利率を上回ると、お金の価値が実質的に目減りすることがあります。
Q13. 募集期間と発行日は何が違いますか?
A. 募集期間は申し込める期間、発行日は国債が発行される日です。 2026年10月募集分は、募集期間が10月8日〜30日、発行日が11月16日でした(出典3)。中途換金できるようになる「発行から1年」は、発行日から数えます(出典1)。
Q14. 利子を非課税にする方法はありますか?
A. 「マル優」「特別マル優」の対象になる人は、非課税にできる場合があります(出典2)。対象になるかどうかは、金融機関で確認しましょう。
9. まとめ
個人向け国債は、国が元本と利子を支払う、元本割れしない商品です。 「やめとけ」と言われるのは、1年間は換金できないことと、増え方がゆるやかなことが理由です。
- 3商品の違いは「満期の年数」と「金利が変わるかどうか」
- 中途換金は発行から1年後から可能。直前2回分の利子相当額×0.79685が差し引かれる
- 利子には20.315%の税金。利率は毎月変わるので、最新の発表を確認する
この記事は投資を勧めるものではありません。最終的な判断の前に、財務省と金融機関の公式情報を確認してください。
出典
- 個人向け国債 商品の概要(財務省)
該当箇所:満期・金利タイプ・金利の決め方(変動10年:基準金利×0.66、固定5年:基準金利−0.05%、固定3年:基準金利−0.03%)・金利の下限0.05%・利払い・購入単位・発行頻度・中途換金 - 個人向け国債パンフレット(令和8年5月現在)(財務省)
該当箇所:Q&A(元本と利子の支払いは国が行う、購入場所)、中途換金のしくみ、注意事項(利子に20.315%)、変動10年の金利イメージ - 個人向け国債の発行条件等について(令和8年10月募集分)(財務省(令和8年10月7日))
該当箇所:変動10年第199回・固定5年第187回・固定3年第197回の利率、募集期間(10月8日〜30日)、発行日(11月16日) - 個人向け国債(変動10年)中途換金シミュレーションのご利用方法(財務省)
該当箇所:中途換金実施日は、申し込んだ日を含めおおむね3営業日後 - 個人向け国債の発行条件等について(令和8年9月募集分)(財務省(令和8年9月2日))
該当箇所:変動10年第198回・固定5年第186回・固定3年第196回の利率 - 平成28年4月募集の個人向け国債から初回の利子の計算方法が変わります(財務省(平成28年4月6日))
該当箇所:初回利子=額面金額×適用利率÷100×(1/2-未発行期間/365)、発行日から初回利払日までの保有期間に対応した利子を支払う