こどもNISAはいつから?年60万円の枠と12歳からの払出し条件、贈与税の注意点まで会社員向けに解説
この記事でわかること
- こどもNISAはいつから、何歳の子どもが使えるのか
- 年60万円・非課税保有限度額600万円の枠と、使える商品
- 3月31日時点で12歳の年から払い出すための3つの条件
- 18歳前後の扱い(払出し制限の終了と大人のNISAへの移行)と、親のNISA・ジュニアNISAとの違い
- 祖父母や親がお金を出すときの贈与税の注意点
扱う範囲と利害関係
この記事は、2027年1月に始まる未成年のNISA(こどもNISA)の仕組みを、金融庁・国税庁・財務省の資料をもとに説明します。「こどもNISA」は通称で、法律上は未成年者のつみたて投資枠です。制度説明のため金融機関の公式発表を参照していますが、掲載した金融機関や投資信託を推奨するものではありません。本文中の(出典1)などは、記事末尾の出典一覧の番号です。
1. こどもNISAは2027年1月スタート
こどもNISAは、2027年1月から0〜17歳の子どもも使えるようになるNISAです。 これまでNISA口座を開けるのは18歳以上でしたが、2026年3月31日に公布された税制改正で年齢の下限がなくなり、2027年1月1日から適用されます(出典1・出典2)。
会社員の家庭が最初に押さえたいのは、次の3点です。
1-1. 対象は0〜17歳、管理は親権者等
口座の名義は子ども本人で、口座の管理は親権者等(口座管理者)が行います。 金融庁は、0歳から17歳までの未成年者がNISA口座を開設できるようになると案内しています(出典1)。
口座は子どもの財産として扱われるので、親の都合で自由に引き出せる口座ではありません。この点は、第3章の払出しの条件で詳しく説明します。
1-2. 使えるのはつみたて投資枠だけ
未成年者が使えるのは、長期の積立・分散投資に向いた「つみたて投資枠」だけです。 大人のNISAにある成長投資枠は使えません(出典1)。
つみたて投資枠で買えるのは、金融庁が定めた基準を満たす投資信託などに限られます。個別株を子どもの口座で非課税で買うことはできません。
2. 投資枠は年60万円・上限600万円
こどもNISAで1年間に買える金額は60万円まで、非課税保有限度額は600万円です(出典1・出典2・出典3)。大人のNISAの非課税保有限度額は、値上がり後の評価額ではなく、買ったときの金額(簿価)で管理されます(出典6)。こどもNISAの600万円の管理方法も、口座を開く金融機関の案内で確認してください。
| 項目 | こどもNISA |
|---|---|
| 対象 | 0〜17歳 |
| 使える枠 | つみたて投資枠のみ |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 金融機関の変更 | できない |
2-1. 毎月5万円は年60万円の目安
毎月5万円は、年60万円を12か月で均等に割った場合の目安で、制度上の月の上限ではありません。 運用益を含めない投資元本で見ると、毎月の積立額と年数の関係は次のとおりです(説明のための計算です)。
| 毎月の積立額 | 5年後の投資元本 | 10年後の投資元本 |
|---|---|---|
| 1万円 | 60万円 | 120万円 |
| 3万円 | 180万円 | 360万円 |
| 5万円 | 300万円 | 600万円 |
毎月5万円を10年続けると、投資元本が600万円になり、非課税保有限度額に届きます(出典1)。
2-2. 18歳までは金融機関を変更できない
0〜17歳の間は、NISA口座を開いた金融機関を変更できません(出典1)。大人のNISAは年ごとに金融機関を変えられますが、こどもNISAは最初に選んだ金融機関で続けることになります。
そのため、口座を開く前に、手数料、積み立てたい投資信託を扱っているか、手続きのしやすさを確認しておくことが大切です。
3. 払出しは原則18歳まで不可
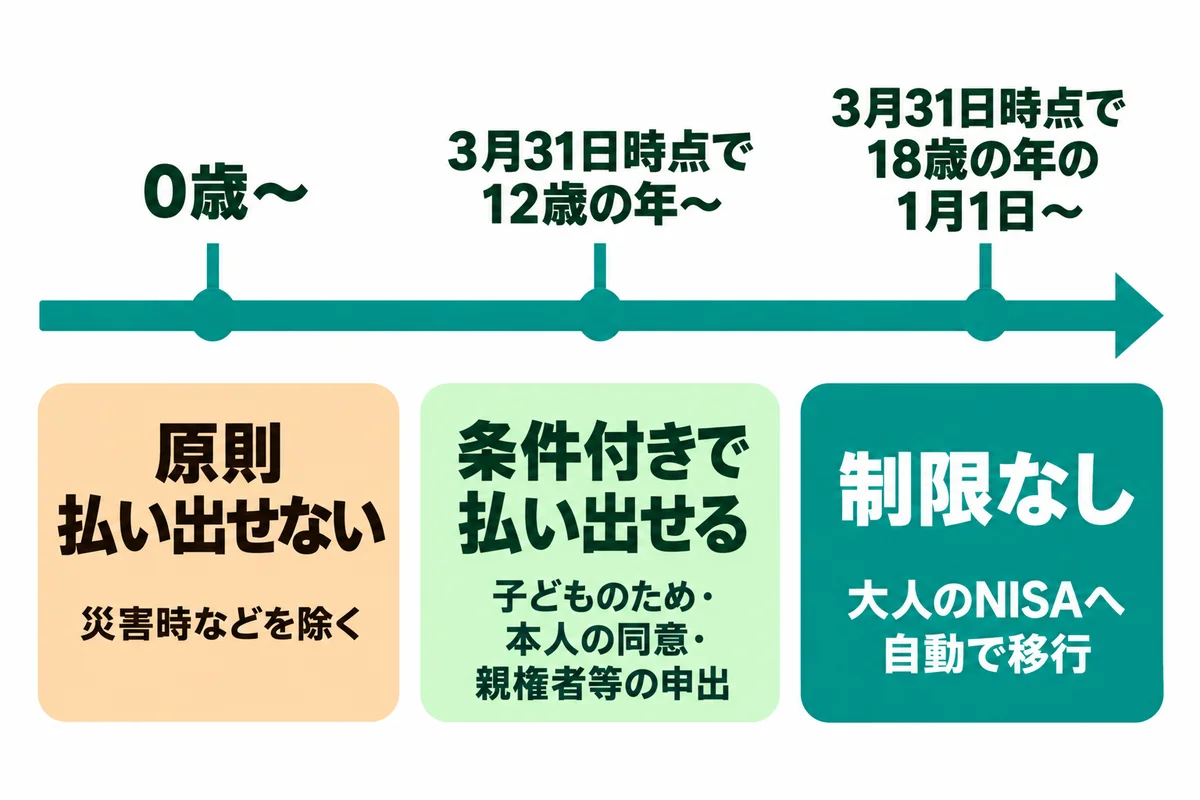
こどもNISAの資産は、原則として18歳前後まで払い出せません。 金融庁は「口座開設者が0歳から17歳までの間は、原則として払い出せない」と案内しています(出典1)。
国税庁の資料では、払出しの制限がかかるのは「3月31日において18歳である年の前年12月31日まで」です(出典2)。制限がなくなるのは、3月31日時点で18歳である年の1月1日からです。誕生日の当日ではありません。
3-1. 12歳の年より前は災害時などだけ
3月31日時点で12歳である年(中学校に入学する年)より前は、災害などのやむを得ない場合を除いて払い出せません(出典1・出典2)。災害を理由とする払出しは、税務署長の確認を受けて金融機関に書面を出す手続きになります(出典5)。
3-2. 3月31日時点で12歳の年から
3月31日時点で12歳である年からは、教育費や生活費に充てるための払出しができます(出典2)。金融庁は「12歳以降」と案内しています(出典1)。誕生日の当日からという意味ではなく、多くの場合は中学校に入学する年にあたります(出典4・出典5)。
たとえば、中学校・高校の入学金や授業料などに使うことが考えられます。ただし、どの支出が認められるかは、金融機関の手続きの案内で確認してください。
3-3. 払出しに必要な3つの条件
3月31日時点で12歳の年から払い出すには、次の3つをすべて満たす必要があります(出典1)。
払出しの条件
- お金の使い道が子どものためであること
- 子どもが払出しに同意したことを示す書面があること
- 親権者等(口座管理者)が申出書を金融機関に出すこと
子ども本人の同意が必要なので、親だけの判断では払い出せません。中学生になったら、口座の中身や使い道を子どもと一緒に確認しておくとよいでしょう。
4. 18歳前後に大人のNISAへ自動で移行
こどもNISAは、18歳前後に特別な手続きなしで大人のNISAへ自動的に移ります(出典2・出典10)。金融庁は、18歳に達した際に「特段の手続きを要することなく」成人後のつみたて投資枠へ移行する仕組みと説明しています(出典10)。
移行の時期と、払出し制限が終わる時期は、別々の基準で決まります。
| 項目 | 判定の基準 |
|---|---|
| 払出し制限が終わる | 3月31日時点で18歳の年の1月1日 |
| 大人のNISAへ移行 | 1月1日時点で18歳の年(約款の例) |
払出し制限の基準は国税庁の資料(出典2)、移行の基準はマネックス証券の約款改定の案内(出典4)によります。どちらも誕生日の当日に切り替わるわけではありません。移行の細かな手続きは、口座を開いた金融機関の案内で確認してください。
移行したあとは、つみたて投資枠年120万円・成長投資枠年240万円という大人の枠が使えるようになります(出典6)。
5. 親のNISAとの違い
元本保証はない
NISAは運用益にかかる税金の優遇で、元本を保証する制度ではありません。入学金など支払う時期が決まっているお金は、必要な時期に値下がりしている可能性があります。近いうちに使う教育費や生活防衛資金は、預金などと分けて準備しましょう。
親のNISAとこどもNISAは、枠の大きさだけでなく、誰の財産か、いつ引き出せるかが違います。
5-1. 比較表で見る違い
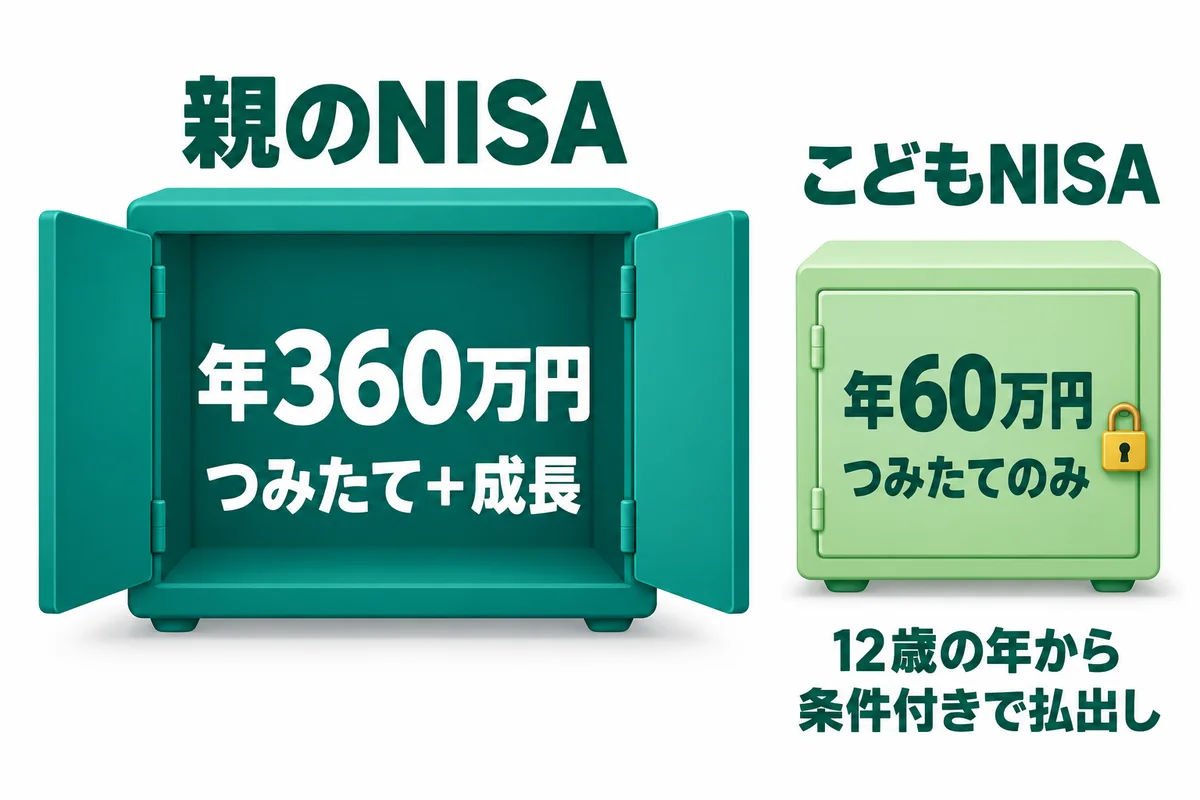
| 項目 | 親のNISA | こどもNISA |
|---|---|---|
| 対象 | 18歳以上 | 0〜17歳 |
| 使える枠 | つみたて・成長 | つみたてのみ |
| 年間投資枠 | 360万円 | 60万円 |
| 非課税保有限度額 | 1,800万円 | 600万円 |
| 払出し | 年齢による制限なし | 12歳の年から条件付き |
| 金融機関の変更 | 年ごとに可能 | 18歳まで不可 |
| 財産の持ち主 | 親 | 子ども |
親のNISAの数字は金融庁の制度概要(出典6)、こどもNISAの数字は金融庁の案内と国税庁の資料(出典1・出典2)によります。
5-2. 先に親の枠を使うか考えるポイント
どちらを先に使うかは、家庭の状況で変わります。 判断のときは、次の点を比べてみてください。
- 使う時期:3月31日時点で12歳の年より前に使う予定のお金は、こどもNISAでは原則として払い出せません(出典1)。
- お金の持ち主:こどもNISAの資産は子どもの財産です。親の老後資金と分けて考える必要があります。
- 親の枠の空き:親のNISAは年360万円まで使えます(出典6)。親の枠に余裕があるなら、親の口座で教育資金を準備する方法もあります。
- 値下がりのリスク:親のNISAでも元本は保証されません。使う時期が近いお金は、どちらの口座でも値下がりに注意が必要です。
- 贈与税:子どもの口座にお金を入れることは、親から子への贈与にあたる場合があります(第7章)。
新NISAの仕組みそのものは、新NISAの解説記事で詳しく説明しています。
6. ジュニアNISAとの違い
ジュニアNISAは2023年で新しい投資ができなくなった、以前の未成年向けの制度です(出典7)。2024年以降は、年齢や理由に関係なく、非課税で払い出せます。ただし、一部だけの払出しはできず、全額を払い出すと口座は廃止されます(出典7)。
| 項目 | ジュニアNISA | こどもNISA |
|---|---|---|
| 新しい投資 | 2023年で終了 | 2027年から |
| 払出しの年齢 | 制限なし(2024年〜) | 12歳の年から条件付き |
| 一部の払出し | できない | 条件を満たせばできる |
| 全額払出し後 | 口座は廃止 | 金融機関の案内で確認 |
払い出さずに持ち続ける場合、非課税期間が終わった商品は継続管理勘定に移り、18歳まで非課税で持ち続けられます。継続管理勘定では新しい投資はできません(出典7)。
7. 贈与税の注意点:入金だけで非課税ではない
こどもNISAの口座に入金しても、それだけで贈与税がかからないわけではありません。 NISAで非課税になるのは、口座の中で得た配当や売却益にかかる税金です。親や祖父母から子どもにお金を渡すことは、贈与税のルールで判断されます(出典8・出典9)。
7-1. 暦年課税は年110万円が基準
暦年課税では、1年間に受けた贈与の合計が110万円以下なら贈与税はかからず、申告も不要です(出典8)。110万円を超えると、贈与を受けた年の翌年2月1日から3月15日までに申告と納税が必要です(出典8)。
こどもNISAの年間投資枠は60万円なので、それだけなら110万円を下回ります。ただし、暦年課税を前提とすると、子どもがその年に受けた課税対象の贈与を合計して判断します(出典8)。110万円は、贈与する人ごとの枠ではありません。生活費や教育費として非課税になるもの(7-2)は、この合計に含めません(出典9)。
7-2. 教育費の非課税は「その都度、直接」
扶養義務者から教育費として受け取ったお金は、必要な都度、直接支払いに充てる場合に限って非課税です(出典9)。国税庁は、生活費や教育費の名目で受け取っても、預金したり株式などの購入資金に充てたりした場合は贈与税がかかると説明しています(出典9)。
教育費の名目でも注意
将来の教育費のためにこどもNISAで積み立てるお金は、「その都度、直接支払う教育費」には当たらないと考えられます。贈与の扱いに迷うときは、税務署や税理士に確認してください。
8. 確認した公式発表の例
こどもNISAを扱うかどうか、いつから口座開設を受け付けるかは、金融機関ごとに異なります。 この記事では、制度の確認のために次の公式発表を参照しました。掲載した金融機関を推奨するものではありません。
| 金融機関 | 確認した発表 |
|---|---|
| マネックス証券 | 2026年10月1日付で約款を改定 |
マネックス証券は、2027年1月1日施行の租税特別措置法に基づき、こどもNISA(未成年者特定累積投資勘定)の新設に合わせて約款を改定すると発表しています(出典4)。この発表は約款の改定についてのもので、口座開設の受付開始日は書かれていません。受付開始日や取扱商品は、各金融機関の公式サイトで確認してください。
9. こどもNISAのよくある質問
Q1. こどもNISAはいつから始まりますか?
A. 2027年1月1日から始まります(出典1・出典2)。口座開設の受付時期は金融機関ごとに異なるため、利用したい金融機関の案内を確認してください。
Q2. 何歳から何歳まで使えますか?
A. 0歳から17歳までです(出典1)。18歳前後に、手続きなしで大人のNISAに自動的に移ります(出典2・出典10)。移行の時期は誕生日の当日ではなく、1月1日時点の年齢で決まる例があります(出典4)。
Q3. 1年間にいくらまで投資できますか?
A. 年60万円まで、非課税保有限度額は600万円です(出典1・出典2)。毎月5万円は、年60万円を12か月で割った目安で、月の上限ではありません。
Q4. 個別株は買えますか?
A. 買えません。 未成年者が使えるのはつみたて投資枠だけで、成長投資枠は使えません(出典1)。
Q5. 途中で引き出せますか?
A. 3月31日時点で12歳の年より前は、災害などを除いて原則として引き出せません(出典1・出典2)。その年からは、子どものための使い道で、子どもの同意を示す書面と親権者等の申出書があれば払い出せます(出典1)。
Q6. 「12歳以降」はいつからですか?
A. 3月31日時点で12歳である年からです(出典2)。誕生日の当日からではありません。多くの場合、中学校に入学する年にあたります(出典4・出典5)。
Q7. 18歳前後にどうなりますか?
A. 手続きなしで大人のNISAに自動的に移ります(出典2・出典10)。払出し制限は3月31日時点で18歳の年の1月1日に終わり(出典2)、大人のNISAへの移行は1月1日時点で18歳の年に行う例があります(出典4)。移行後は年360万円まで使えます(出典6)。
Q8. 金融機関を途中で変えられますか?
A. 0〜17歳の間は変更できません(出典1)。最初の金融機関選びが大切です。
Q9. 祖父母が出したお金に贈与税は?
A. 贈与税のルールを確認する必要があります。 暦年課税では、子どもがその年に受けた課税対象の贈与の合計が110万円を超えると、申告が必要です(出典8)。110万円は贈与する人ごとの枠ではありません。入金すれば必ず非課税になるわけではありません(出典9)。
Q10. 教育費のためなら贈与税はかかりませんか?
A. 必要な都度、直接支払いに充てる場合に限って非課税です(出典9)。将来のために預金や投資に回すお金は、この非課税には当たらないとされています(出典9)。
Q11. ジュニアNISAを持っている子どもはどうなりますか?
A. 継続管理勘定で18歳まで非課税で持ち続けるか、全額を非課税で払い出すかを選べます(出典7)。一部だけの払出しはできず、全額を払い出すと口座は廃止されます(出典7)。こどもNISAとの関係は、口座のある金融機関に確認してください。
Q12. 親のNISAとどちらを優先すべきですか?
A. 使う時期とお金の持ち主で考えます。 3月31日時点で12歳の年より前に使うお金は、こどもNISAでは原則として払い出せません(出典1)。ただし、親のNISAでも元本は保証されず、使う時期に値下がりしている可能性があります。近いうちに使うお金は、預金などと分けて準備しましょう。
10. まとめ
こどもNISAは、2027年1月から0〜17歳の子どもが、つみたて投資枠で年60万円まで非課税で積み立てられる制度です(出典1・出典2)。
- 非課税保有限度額は600万円、成長投資枠は使えない(出典1)
- 3月31日時点で12歳の年より前は、災害などを除いて原則として払い出せない(出典1・出典2)
- その年からは、子どものための使い道・本人の同意書面・親権者等の申出書がそろえば払い出せる(出典1)
- 18歳前後に、手続きなしで大人のNISAに自動的に移る(誕生日の当日ではない)(出典2・出典4・出典10)
- 元本保証はない。使う時期が決まっているお金は預金などと分けて準備する
- 入金だけで贈与税がかからないわけではない。暦年課税の年110万円と、教育費の非課税の条件を確認する(出典8・出典9)
口座を開く前に、金融機関を18歳まで変えられないこと、子ども本人の財産になることを家族で話し合っておきましょう。
出典
- NISAを知る(NISA特設ウェブサイト)(金融庁)
該当箇所:2027年1月からの未成年者のNISA(0〜17歳、つみたて投資枠のみ、年間投資枠60万円・非課税保有限度額600万円、金融機関の変更不可、親権者等(口座管理者)、払出し制限と12歳以降の払出し要件) - 令和8年度 株式等・土地建物等の譲渡に関する改正のあらまし(所得税法等の一部を改正する法律(令和8年法律第12号)、令和8年3月31日公布)(国税庁)
該当箇所:NISAの改正(措法37の14⑤一:口座開設年齢の下限撤廃、未成年つみたて投資枠 年60万円・限度額600万円、3月31日において12歳である年(特定基準年)以後の教育費・生活費の払出し、3月31日において18歳である年の前年12月31日までの払出し制限、18歳以上への自動的な移行、令和9年1月1日以後適用) - 令和8年度税制改正の大綱(一 個人所得課税 3 金融・証券税制)(財務省)
該当箇所:金融・証券税制(1)①(口座開設可能年齢の下限撤廃)、②(未成年者特定累積投資勘定:令和9年以後、年60万円・上限600万円) - 約款改定のお知らせ(こどもNISA(未成年者特定累積投資勘定)の新設)(マネックス証券(2026年9月29日))
該当箇所:2027年1月1日施行の租税特別措置法に基づく改定(約款改定日2026年10月1日)、受入限度額60万円・600万円、3月31日時点で12歳である年以後の払出し、1月1日時点で18歳となる場合の通常のNISA口座への自動移行 - 2027年1月開始「こどもNISA」の概要(2026年5月26日)(大和総研(民間の調査機関による解説))
該当箇所:中学校入学年の前後で異なる払出しの扱い、災害等による払出しは所轄税務署長の確認が必要、18歳到達後の移行 - 新しいNISA 制度概要(金融庁)
該当箇所:年間投資枠(つみたて投資枠120万円・成長投資枠240万円)、非課税保有限度額(1,800万円、うち成長投資枠1,200万円)、対象年齢(18歳以上) - 2023年までのNISA(NISA特設ウェブサイト)(金融庁)
該当箇所:ジュニアNISAの2024年以降の取扱い(年齢・事由に関係なく非課税で払出し可能、一部のみの払出しは不可で全額払出し時に口座廃止、継続管理勘定で18歳まで非課税保有、新規投資不可) - No.4402 贈与税がかかる場合(国税庁(令和8年4月1日現在法令等))
該当箇所:暦年課税の基礎控除110万円、110万円を超える場合は翌年2月1日〜3月15日に申告・納税 - No.4405 贈与税がかからない場合(国税庁(令和8年4月1日現在法令等))
該当箇所:扶養義務者から生活費や教育費に充てるために取得した財産で通常必要と認められるもの。預金や株式の購入資金に充てた場合は贈与税がかかる - 「令和8年度税制改正の大綱」の概要 ―金融庁関係の主要項目について―(アクセスFSA 2026年2月号)(金融庁 総合政策局総合政策課)
該当箇所:pp.7-8(未成年者のつみたて投資枠:18歳に達した際は特段の手続きを要することなく自動的に成人後のつみたて投資枠へ移行、12歳以降の払出し要件)