新NISAとは?つみたて投資枠・成長投資枠の違いと1,800万円の使い方、デメリットまで会社員向けに解説
この記事でわかること
- 新NISAとは何か、会社員が最初に決めておくこと
- つみたて投資枠と成長投資枠の違い、年間360万円・保有上限1,800万円の非課税枠
- 売却すると枠はいつ戻るのか(簿価残高方式)
- 「やめとけ」と言われる理由(元本保証なし・損益通算できない など)
- 2026年度税制改正で決まったこどもNISA
扱う範囲と利害関係
この記事は、2024年1月から始まった新しいNISA制度の仕組みを、金融庁・国税庁・財務省の資料をもとに説明します。特定の金融機関や投資信託は紹介していません。本文中の(出典1)などは、記事末尾の出典一覧の番号です。
1. 新NISAとは?投資の利益が非課税になる口座
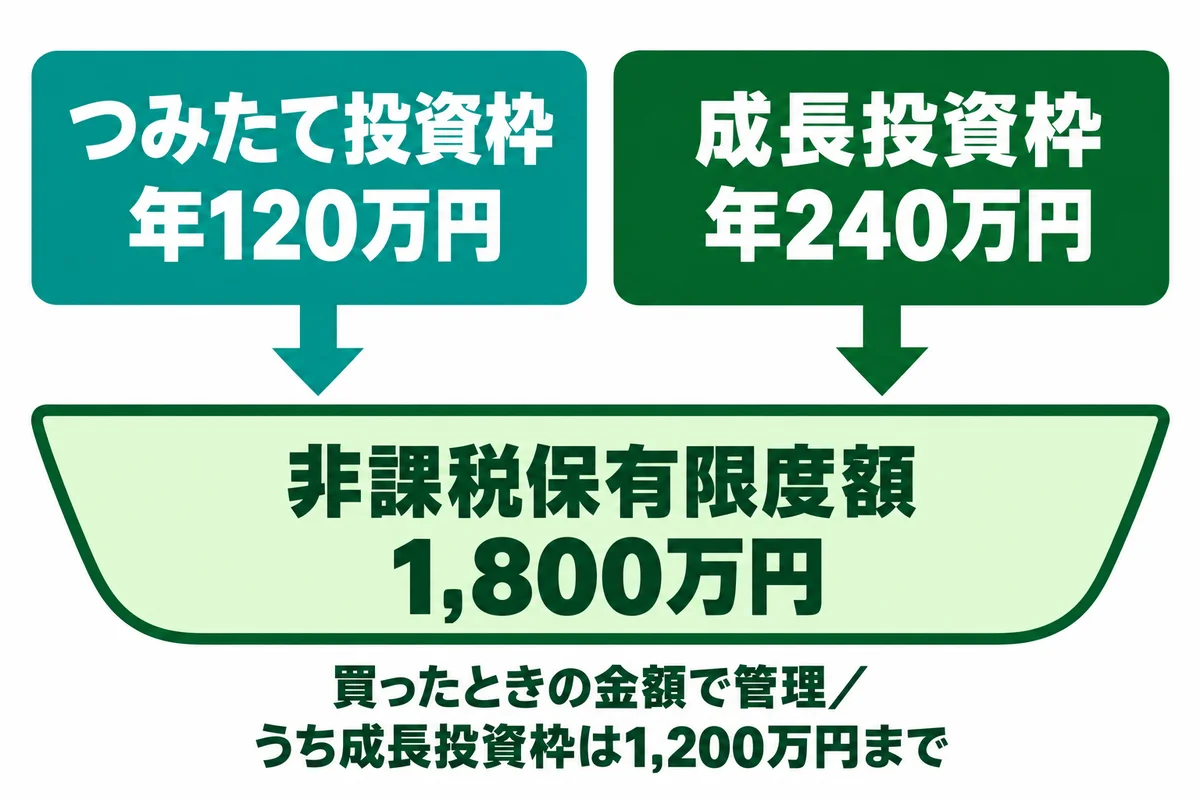
新NISAは、口座の中で買った株式や投資信託の配当・売却益が非課税になる制度です。 1年間に買える金額は最大360万円、非課税で持てる残高の上限は1,800万円(買ったときの金額で計算)で、非課税で持ち続けられる期間に期限はありません(出典1)。1,800万円は「生涯で買える合計額」ではなく、売れば翌年以降に枠が戻ります(出典2)。
一方で、元本が保証される制度ではありません。会社員が始める前に決めておきたいのは、次の3つです。
- いくらまでなら、使わずに置いておけるか(生活防衛資金は別に確保する)
- どちらの枠を使うか(つみたて投資枠だけか、成長投資枠も使うか)
- どの金融機関で口座を開くか(新しく買える口座は1人1つ)
2. 新NISAの仕組み:年360万円・上限1,800万円
新NISAには「つみたて投資枠」と「成長投資枠」の2つがあり、併用できます。 対象は18歳以上で、口座を開ける期間は恒久化されています(出典1)。
2-1. つみたて投資枠と成長投資枠の違いは?
大きな違いは、年間に投資できる金額と、買える商品の範囲です。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 非課税保有期間 | 無期限 | 無期限 |
| 保有の上限 | 1,800万円(2つの枠の合計) | うち1,200万円まで |
| 主な対象商品 | 長期の積立・分散投資に適した一定の投資信託 | 上場株式・投資信託など |
| 対象外の例 | - | 整理・監理銘柄、信託期間20年未満の投資信託、毎月分配型など |
つみたて投資枠で買える投資信託は、長期の積立・分散投資に向くものに限られています(出典1)。成長投資枠は対象が広い分、自分で商品を選ぶ場面が増えます。
2-2. 1,800万円の上限とは?成長投資枠は1,200万円まで
1,800万円は、取得価額(買ったときの金額)で管理する非課税保有限度額です。 このうち、成長投資枠で使えるのは1,200万円までです(出典1)。
つまり、つみたて投資枠だけで1,800万円を使うことはできますが、成長投資枠だけで1,800万円を使うことはできません。
最短で何年で上限に届くかも計算しておきましょう。2つの枠を毎年いっぱい(360万円)使うと、1,800万円÷360万円=5年で上限に届きます。つみたて投資枠だけ(年120万円)なら、1,800万円÷120万円=15年です(出典1)。
2-3. 売ったら枠は戻る?「簿価残高方式」で翌年に再利用
売却した分の枠は、翌年以降に再利用できます。 上限は、買ったときの金額(簿価)で管理されます(出典1・出典2)。
- 売ると、その商品を買ったときの金額の分だけ、非課税保有限度額(1,800万円)に空きができる
- 空いた分は、翌年以降に使える(出典2)
- その年の年間投資枠(120万円・240万円)は、売っても復活しない(出典2)
たとえば、100万円で買った投資信託を150万円で売った場合、翌年以降に空くのは150万円ではなく、買ったときの100万円分です。
年間投資枠と非課税保有限度額を混同しない
2-4. 旧NISAで買った商品はどうなる?
2023年末までに一般NISAやつみたてNISAで買った商品は、新NISAとは別枠で、もとの制度のまま非課税で持てます(出典1)。ただし、旧NISAから新NISAへ移す「ロールオーバー」はできません(出典1)。
3. 新NISAのメリット3つ:非課税・無期限・少額積立
会社員にとってのメリットは、税金がかからないこと、期限を気にせず持ち続けられること、毎月の積立で始められることの3つです。
3-1. 配当と売却益が非課税になる
NISA口座で買った上場株式などの配当や売却益は、非課税になります(出典3)。ただし、株式の配当は、口座のある証券会社などを通じて受け取る「株式数比例配分方式」を選んだ場合に限られます(出典3)。
3-2. 非課税で持てる期間に期限がない
非課税保有期間は、2つの枠とも無期限です(出典1)。「○年後までに売らないと課税される」という心配がなく、長く持つ前提で使えます。
3-3. 少額の積立で始められる
つみたて投資枠は、長期の積立・分散投資を前提にした枠です(出典1)。毎月の給料から一定額を積み立てる使い方と相性が良い仕組みです。最低いくらから積み立てられるかは、金融機関や商品によって違います。
4. 新NISAが「やめとけ」と言われる理由
「やめとけ」と言われる理由の多くは、制度の弱点を知らずに使うと損に感じやすい点にあります。 主な注意点は次の5つです。
| 注意点 | 内容 |
|---|---|
| 元本保証はない | 値下がりすれば、投資した金額を下回る |
| 損失を相殺できない | 他の口座の利益と損益通算できない |
| 枠はすぐに戻らない | 売った分の枠が使えるのは翌年以降 |
| 配当の受け取り方 | 方式によっては非課税にならない |
| 口座は1人1つ | 新しく買える口座は1つだけ |
4-1. 元本保証はない
新NISAは「税金の扱い」を決めた制度で、投資する商品そのものは株式や投資信託です。値下がりすれば、投資した金額を下回ることがあります。
4-2. 損失は、ほかの口座の利益と相殺できない
NISA口座で売って出た損失は、税金の計算上「ないもの」とされます(出典3)。そのため、特定口座や一般口座の利益・配当と損益通算することも、翌年以降に繰り越すこともできません(出典3)。
4-3. 売った枠は、すぐには戻らない
売却で空いた枠(保有上限の空き)が使えるのは翌年以降です(出典2)。売っても、その年の年間投資枠は復活しません(出典2)。
ただし、その年の年間投資枠が残っていて、保有上限にも空きがあれば、同じ年のうちに別の商品や同じ商品を買うことはできます。年間投資枠をすでに使い切った年に「売ってすぐ買い直す」ことはできない、と覚えておきましょう。
4-4. 株式の配当は、受け取り方によって課税される
NISA口座で買った株式の配当が非課税になるのは、口座のある証券会社などを通じて受け取る「株式数比例配分方式」を選んだ場合に限られます(出典3)。配当を郵便局などで受け取る方式のままだと、非課税にならないため、口座を開いたら受け取り方を確認しておきましょう。
4-5. 口座は1人1つ
新しく買える口座は、1人1つまでです(出典2)。金融機関は年ごとに変えられますが、手続きには期限があります(出典2)。最初の金融機関選びは、手数料や扱う商品を比べてから決めましょう。
5. 会社員の新NISAの始め方:いくらから、何に投資する?
最初に決めるのは「商品」ではなく「金額」です。 次の順番で考えると、無理のない金額になります。
5-1. 毎月の積立額と、積み上がる元本
毎月の積立額ごとに、10年・20年・30年で積み上がる投資元本(買った金額の合計)を計算すると次のとおりです。運用による値動きや、途中の売却は含めていません。
| 毎月の積立額 | 10年 | 20年 | 30年 |
|---|---|---|---|
| 1万円 | 120万円 | 240万円 | 360万円 |
| 3万円 | 360万円 | 720万円 | 1,080万円 |
| 5万円 | 600万円 | 1,200万円 | 1,800万円 |
| 10万円 | 1,200万円 | 1,800万円 | 1,800万円 |
月10万円の場合は15年目で、月5万円の場合は30年目で、保有上限の1,800万円に届きます(上限に届いたあとは、その年の投資は上限までになります)(出典1)。
月10万円まではつみたて投資枠(年120万円)に収まります。それを超える分は成長投資枠を使うことになります(出典1)。会社員の多くは、上限に届く前に積立を続けられる金額を決めることのほうが大切です。
5-2. 始めるまでの4つの手順
- 生活防衛資金を先に確保する:急な出費に備えるお金は、NISAとは別に預金で持つ
- 毎月の積立額を家計から逆算する:ボーナスを当てにせず、毎月の手取りから続けられる額にする
- 枠を決める:まずつみたて投資枠で始め、慣れてから成長投資枠を使うかを考える
- 口座を開く:新しく買える口座は1人1つなので、金融機関は比べてから決める(出典2)
この記事は、特定の商品や金額をすすめるものではありません。商品の中身(手数料・投資先・リスク)は、金融機関の説明書類で確認してください。
6. 新NISAで確定申告は必要?
NISA口座の中で出た配当や売却益は非課税なので、その利益のために税金を納める必要はありません(出典3)。
注意したいのは次の2点です。
7. こどもNISAは2027年1月スタート
2026年度の税制改正で、18歳未満の子どもも使える「こどもNISA」が2027年1月から始まることになりました(出典4・出典5・出典6)。
- NISA口座を開ける年齢の下限をなくす(出典5)
- 使えるのはつみたて投資枠だけで、成長投資枠は使えない。定期的に一定額を買う方法になる(出典4・出典6)
- 買える金額は、年60万円まで、合計600万円まで(出典4・出典5・出典6)
- 金融機関は変更できない(出典6)
- 18歳未満の間は、災害などのやむを得ない場合を除き、原則として払い出せない(出典6)
- 12歳以降は、次の条件をすべて満たせば払い出せる(出典4・出典6)
- お金の使い道が子どものためであること
- 子ども本人が払出しに同意したことを示す書面があること
- 親権者等(口座の管理者)が金融機関に申出書を出すこと
- 18歳になると、大人のNISAのつみたて投資枠に自動的に移る(出典4)
口座の開き方や取り扱う金融機関などの細かな内容は、金融庁や金融機関の案内で確認しましょう。
8. 新NISAのよくある質問
Q1. 新NISAは何歳から使えますか?
A. 今の制度では18歳以上です(出典1)。2026年度の税制改正の大綱では、口座を開ける年齢の下限をなくすことが決まっています(出典5)。
Q2. 年間いくらまで投資できますか?
A. つみたて投資枠が120万円、成長投資枠が240万円で、合計360万円です(出典1)。
Q3. 非課税で持てる上限はいくらですか?
A. 取得価額で管理する非課税保有限度額は1,800万円で、そのうち成長投資枠は1,200万円までです(出典1)。売れば翌年以降に枠が戻るので、生涯で買える合計額の上限ではありません(出典2)。
Q4. つみたて投資枠と成長投資枠は、両方使えますか?
A. 使えます。 2つの枠は併用できます(出典1)。
Q5. 売却したら、枠はいつ戻りますか?
A. 翌年以降です。 売った商品を買ったときの金額の分だけ、非課税保有限度額に空きができます(出典2)。その年の年間投資枠は戻りません(出典2)。
Q6. 非課税で持てる期間に期限はありますか?
A. ありません。 2つの枠とも、非課税保有期間は無期限です(出典1)。
Q7. NISAで損をしたら、ほかの利益と相殺できますか?
A. できません。 NISA口座の損失は「ないもの」とされ、他の口座との損益通算や、損失の繰越はできません(出典3)。
Q8. NISA口座は複数の金融機関で開けますか?
A. 新しく買える口座は1人1つです(出典2)。金融機関は年ごとに変更できますが、手続きの期限があります(出典2)。
Q9. 旧NISAで買った商品は、新NISAに移せますか?
A. 移せません。 旧NISAの商品は、新NISAとは別枠で、もとの制度のまま非課税で持てます(出典1)。
Q10. 新NISAで確定申告は必要ですか?
A. NISA口座の利益は非課税なので、その利益について税金を納める必要はありません(出典3)。株式の配当は、株式数比例配分方式を選んだ場合に限って非課税になる点に注意しましょう(出典3)。
Q11. 成長投資枠では、どんな商品が買えませんか?
A. 整理・監理銘柄の株式や、信託期間20年未満の投資信託、毎月分配型の投資信託、デリバティブ取引を使う一定の投資信託などは対象外です(出典1・出典2)。
Q12. 金融機関はあとから変えられますか?
A. 年ごとに変えられます(出典2)。変更したい年の手続きには期限があるため、早めに金融機関の案内を確認しましょう(出典2)。
Q13. 配当を非課税で受け取るには?
A. 配当の受け取り方を「株式数比例配分方式」にする必要があります(出典3)。この方式以外で受け取ると、NISA口座の株式でも配当は非課税になりません。
Q14. こどもNISAはいつから始まりますか?
A. 2027年1月から始まります(出典4・出典6)。18歳未満の子どもが対象で、年60万円まで、合計600万円まで、つみたて投資枠の対象商品を積み立てで買えます(出典4・出典5・出典6)。18歳未満の間は原則として払い出せません。12歳以降は、子どものための使い道で、本人の同意を示す書面と親権者等の申出書があれば払い出せます(出典6)。
9. まとめ
新NISAは、1年間に360万円まで買えて、1,800万円(買ったときの金額)まで非課税で持てる制度です。 非課税の期間に期限がなく、会社員が毎月の積立で長く使うのに向いています。
- つみたて投資枠は年120万円、成長投資枠は年240万円で、併用できる
- 売った分の枠が戻るのは翌年以降で、損失は他の口座と通算できない
- 新しく買える口座は1人1つ。始める前に、生活防衛資金と毎月の積立額を決める
この記事は投資を勧めるものではありません。最終的な判断の前に、金融機関の説明書類と金融庁・国税庁の公式情報を確認してください。
出典
- 新しいNISA 制度概要(金融庁)
該当箇所:年間投資枠(つみたて投資枠120万円・成長投資枠240万円)、非課税保有期間(無期限)、非課税保有限度額(1,800万円、うち成長投資枠1,200万円)、簿価残高方式、対象商品、対象年齢、旧制度との関係 - 令和6年以降の NISA 制度について(週刊税務通信 No.3761 掲載)(金融庁ウェブサイト掲載(執筆:金融庁職員、個人的見解))
該当箇所:p.27(年間投資枠は復活しない)、p.29(非課税保有限度額は翌年以降に再利用、一人一口座、金融機関は年ごとに変更可)、p.30(変更手続きの期限)、p.31(成長投資枠の除外商品)、p.32(旧NISAとの関係) - No.1535 NISA制度(国税庁(令和8年4月1日現在法令等))
該当箇所:非課税の対象、損失はないものとみなされる、配当は株式数比例配分方式を選択したものに限る - 2027年1月開始「こどもNISA」の概要(2026年5月26日)(大和総研(民間の調査機関による解説))
該当箇所:開始時期(2027年1月1日)、年間60万円・非課税保有限度額600万円、つみたて投資枠の対象商品・定時定額、払出し制限(中学校入学年の前後)、18歳到達後の移行 - 令和8年度税制改正の大綱(一 個人所得課税 3 金融・証券税制)(財務省)
該当箇所:金融・証券税制(1)①(口座開設可能年齢の下限撤廃)、②(未成年者特定累積投資勘定:令和9年以後、年60万円・上限600万円) - NISAを知る(NISA特設ウェブサイト)(金融庁)
該当箇所:2027年1月からの未成年者のつみたて投資枠(年間60万円・非課税保有限度額600万円、成長投資枠は不可、金融機関の変更不可)、払出し制限(0〜17歳は原則不可、12歳以降は子のための使途・子の同意を示す書面・親権者等の申出書の提出で可)