不動産クラウドファンディングはやめとけ?失敗を避ける仕組みと確認点
この記事でわかること
- 「不動産クラウドファンディングはやめとけ」と言われる理由と、向いている人・向かない人
- お金の流れと法律上の位置づけ、上場REIT・現物不動産との違い
- 元本保証がないなどのデメリットと、申し込む前の確認項目
- 分配金の税金(雑所得・源泉徴収)と、会社員の確定申告・住民税
扱う範囲と利害関係
この記事は主に、不動産特定共同事業法にもとづいて、一般の個人向けにネットで募集される商品(主に匿名組合型)を扱います。特定の事業者・ファンドは紹介していません。本文中の(出典1)などは、記事末尾の出典一覧の番号です。
1. 「やめとけ」と言われる4つの理由と向いている人
不動産クラウドファンディングは、仕組みとリスクを理解したうえで「余裕資金の一部」で使うなら検討できる投資です。 一方で、元本や分配金は保証されず、途中で現金化しにくい商品なので、生活費や近いうちに使うお金を入れる人には向きません。
1-1. 「やめとけ」と言われる主な理由
理由は次の4つに集約できます。
- 元本・分配金の保証がない:国土交通省の手引書は、どの契約の形でも「分配金や出資の元本の償還の保証はされません」としています(出典4)。
- 途中で解約しにくい:運用期間中の解約や権利の譲渡には、契約ごとの制限があります。
- 事業者に左右される:物件の選び方や運営の質、事業者の経営状態が結果に響きます。
- 利回りは予想にすぎない:表示される利回りは、予想に基づく不確実な数字です(出典5)。
1-2. 向いている人・向かない人
| 向いている人 | 向かない人 |
|---|---|
| 生活防衛資金を別に確保している | 貯金のほとんどを入れようとしている |
| 数か月〜数年使わないお金がある | 近いうちに使う予定のお金で始める |
| 契約前の書面を読む時間を取れる | 利回りの高さだけで選びたい |
| 損失が出る可能性を受け入れられる | 「元本保証に近い」と考えている |
2. 不動産クラウドファンディングの仕組み
不動産クラウドファンディングは、「不動産特定共同事業法」にもとづいて、ネットで多くの人から少額ずつ出資を集め、不動産で運用して収益を分配する仕組みです。 この事業を行うには、事業の種類や事務所の場所に応じて、国土交通大臣・金融庁長官または都道府県知事の許可が必要です。小規模な事業は登録制です(出典1)。
どこが許可を出すかは、事業の種類(第一号〜第四号事業)と事務所の場所の組み合わせで決まります。たとえば第一号・第二号事業では、事務所が1つの都道府県内だけなら知事許可、2つ以上の都道府県にあれば大臣許可です。第三号・第四号事業は、事務所が1つの都道府県内だけでも大臣許可になります(出典1)。なお、許可や登録は、投資の安全性や元本を保証するものではありません。
2-1. お金の流れ
流れは4段階で整理できます。
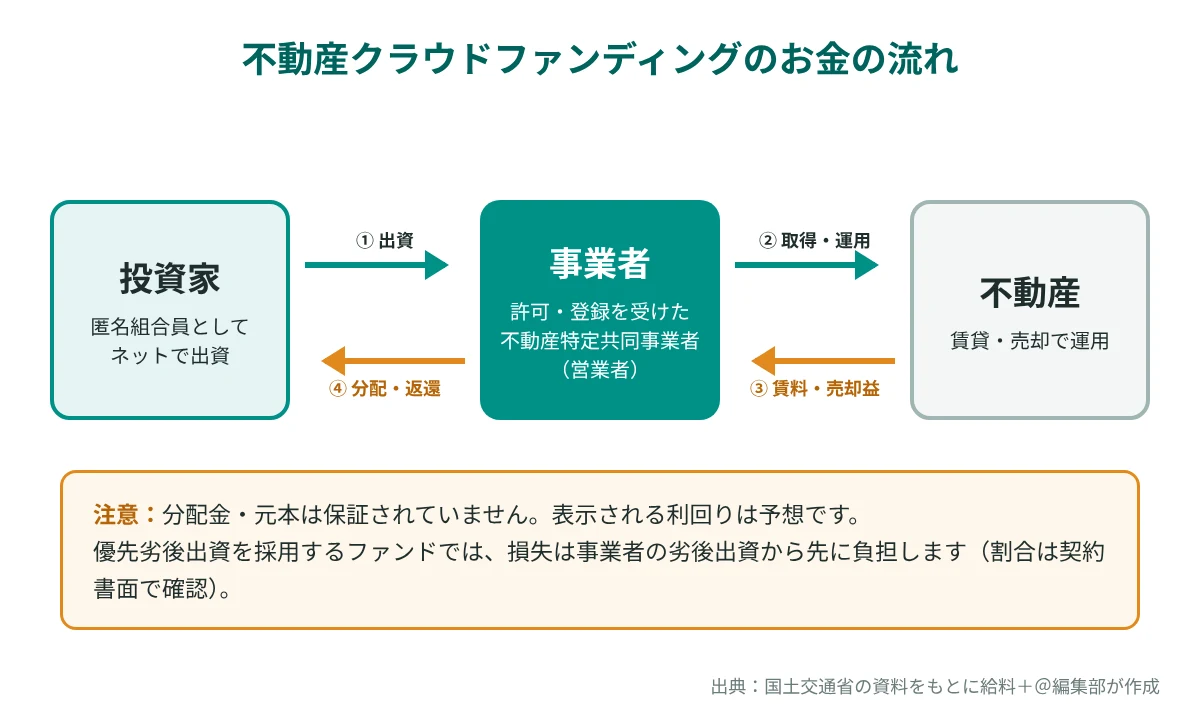
- 投資家が、事業者のサイトでファンドに申し込み、出資する
- 事業者が、集めたお金で不動産を取得し、賃貸や売却で運用する
- 運用で得た賃料や売却益から、費用を差し引いて利益を出す
- 契約で決めた条件にしたがって投資家に分配し、運用終了時には残った財産から出資金の返還(償還)を行う。運用の結果によっては、出資金が全額は戻らないこともある(出典4)
ネットでの募集は、2017年(平成29年)の法改正で環境が整えられました。同じ改正で、投資家1人あたりの出資が原則100万円以下、出資総額が原則1億円以下の「小規模不動産特定共同事業」も作られています(出典2)。
2-2. 契約の形は主に3種類
国土交通省は、契約の形として次の3つを挙げています(出典1)。
| 契約の形 | 内容 | 押さえておきたい点 |
|---|---|---|
| 匿名組合型 | 事業者が営業者、投資家が匿名組合員として出資する | ネットで募集する場合に想定されている形 |
| 任意組合型 | 事業者と投資家で組合をつくり、事業者が運用する | 投資家が事業に対して無限責任を負う |
| 賃貸型(賃貸委任) | 共有する不動産の持分を事業者に貸し、運用を任せる | 投資家が不動産の持分を持つ |
ネットで少額を集めるファンドでは、匿名組合型が想定されています。任意組合型では投資家が無限責任を負うため、リスクの説明が特に重要とされています(出典3)。申し込む前に、自分のファンドがどの形かを必ず確認してください。
2-3. 上場REIT・現物不動産との違い
いちばん大きな違いは「途中で売れるかどうか」です。 証券取引所に上場しているREIT(J-REIT)は、株式と同じように、証券会社を通じて東京証券取引所で売買できます(出典9)。ただし、売れるのは取引所の取引時間内に売買が成立した場合です。価格は市場で変動し、購入価格を下回ることもあります(出典9)。
| 比較項目 | 不動産クラウドファンディング | 上場REIT(J-REIT) | 現物不動産 |
|---|---|---|---|
| 投資の単位 | 少額から(ファンドごと) | 1口単位・市場価格 | 物件価格(多額) |
| 途中の現金化 | 原則しにくい(契約しだい) | 取引時間内に売却注文が成立すれば可能 | 売却に時間がかかる |
| 価格の表示 | 市場価格は表示されない | 市場で毎日表示される | 売るまで確定しない |
| 価値の変動 | 物件の価値は変動する(元本割れのおそれ) | 市場価格が変動する | 物件の価値が変動する |
| 運営の手間 | 事業者に任せる | 運用会社に任せる | 自分で管理・委託する |
3. メリット
会社員にとっての利点は、少額で始められることと、運用中の手間がかからないことです。 ただし、どちらも「元本が守られる」という意味ではありません。
3-1. 少額から始められる
現物不動産のように多額の資金やローンを用意せずに、不動産での運用に参加できます。最低出資額はファンドによって違うため、募集ページで確認しましょう。
3-2. 運用中の手間が少ない
物件の管理や入居者対応は事業者が行います。本業が忙しい会社員でも、日々の作業はほとんどありません。そのぶん、申し込む前の確認に時間を使うことが大切になります。
4. デメリットと注意したいリスク
元本保証がないこと、途中で現金化しにくいことなど、申し込む前に確認しておきたいリスクがあります。 特に、「元本保証に近い」「すぐに引き出せる」と思い込んで、使う予定のお金を入れてしまうのは避けたい誤解です。
| デメリット | 起こりうること | 対策 |
|---|---|---|
| 元本割れ・分配の遅延 | 分配が減る・遅れる・元本が減る | 余裕資金で、1つに集中しない |
| 途中で解約しにくい | 必要なときに引き出せない | 運用期間内に使わないお金で出資 |
| 事業者の倒産 | 出資金の返還に影響することがある | 分別管理と倒産隔離の有無を確認 |
| 利回りは予想 | 表示どおりに分配されない | 算定根拠と前提条件を読む |
4-1. 元本割れ・分配の遅延
元本や分配金は保証されていません(出典4)。ネットで募集する事業者は、元本の返還が保証されたものではない旨を表示することになっています(出典5)。表示を見落とさないようにしましょう。
4-2. 途中で解約しにくい
運用期間中の解約や、権利を他人に譲ることには、契約ごとの制限があります。一方、契約成立時の書面を受け取った日から8日を経過するまでは、契約を解除できる「クーリング・オフ」の仕組みがあります(出典5)。
4-3. 運営会社の倒産リスク
事業者が倒産したときの影響は、契約の形や仕組みによって変わります。 確認しておきたいのは次の2つで、意味が違います。
- 分別管理:事業者は、出資されたお金などを、自社の財産や他のファンドの財産と口座を分けるなどして管理することが求められています(出典3)。ネットで募集する事業者は、分別管理を行っている旨と、それが信託法にもとづく分別管理と異なる場合はその旨を表示します(出典5)。
- 倒産隔離(特例事業):2013年(平成25年)の法改正で、不動産取引を専門に行う特別目的会社(SPC)などを使う「倒産隔離型スキーム(特例事業)」が導入されました(出典1・出典2)。
分別管理も倒産隔離も、出資金の返還を保証する仕組みではありません。 元本の返還は保証されていないことを前提に(出典5)、自分のファンドがどの仕組みかを契約前の書面で確認しましょう。
4-4. 想定利回りは約束された数字ではない
ネットで募集する事業者は、利回りや分配見込額について、予想に基づくものであり、不確実であることを表示しなければなりません(出典5)。利回りの数字だけで比べず、どんな前提で計算した数字なのかを確かめましょう。
5. 「怪しい」業者を見分けるための確認ポイント
最初に確認するのは、許可(または登録)を受けた事業者かどうかです。 ただし、許可や登録は安全性の保証ではないため、契約前の書面と過去の処分歴もあわせて確認します。
5-1. 許可・登録を受けた事業者か
- 国土交通省は、許可事業者と小規模登録事業者の一覧を公表しています(出典7)。
- 許可には、宅地建物取引業(宅建業)の免許も必要です(出典2)。宅建業者としての過去の行政処分は、国土交通省の「ネガティブ情報等検索サイト」で調べられます(出典8)。
- 都道府県知事の許可を受けた事業者もいます(出典1)。一覧で見つからないときは、事業者のサイトの許可番号と、許可した都道府県の情報も確認しましょう。
5-2. 契約前の書面で読むべき項目
契約の前には「契約成立前の書面」、成立時には「契約成立時の書面」が交付されます(出典5)。次の項目にチェックを付けながら読みましょう。
- 契約の形(匿名組合型・任意組合型など)
- 運用期間と、途中解約・譲渡の条件
- 利回り・分配の条件と、その算定根拠
- 元本の返還が保証されていない旨
- 損失が出た場合の負担に関する事項
- 分別管理の方法と、倒産隔離の仕組みの有無
- 物件の価格が妥当と判断した根拠
- 事業者や関係会社との取引(利害関係人取引)の有無
- 出資金の使い道
- 物件が水害ハザードマップの区域に入っているか
- クーリング・オフの方法と期限
「損失が出た場合の負担に関する事項」は、契約成立時の書面に記載される項目の一つです(出典4)。損失を誰が、どの順番で、どこまで負担するかは契約ごとに違うため、必ず書面で確認しましょう。
2026年8月21日に施行された国土交通省の規則改正で、「物件価格を妥当と判断する根拠」「利害関係人取引の額を妥当と判断する根拠」「出資金の使途」「水害ハザードマップ」などが、契約前に説明する事項に加わりました(出典6)。ただし、施行の時点ですでに許可等を受けていた事業者には、2026年11月30日までは改正前の扱いが認められています(出典6)。書面に載っていない場合は、事業者に問い合わせましょう。
5-3. 過去の運用実績・情報開示
情報をきちんと出している事業者ほど、比較しやすくなります。 次の点も確認しておきましょう。
- 過去のファンドで、分配の遅延や元本割れがなかったか
- 運用中の報告(財産管理報告書)で、お金の使い道や工事の状況が説明されているか
- 問い合わせ窓口が明記され、質問に答えてもらえるか
6. 税金と確定申告
匿名組合型の分配金は、原則として「雑所得」になり、支払いのときに20.42%が源泉徴収されます(出典10・出典11)。確定申告が必要かどうかは、給与の受け取り方やほかの所得によって変わります。
6-1. 分配金は雑所得、源泉徴収の扱い
- 匿名組合契約にもとづく分配金は、原則として雑所得に区分されます(出典10)。
- 分配金からは、所得税と復興特別所得税を合わせた20.42%が源泉徴収されます(出典11)。
- 任意組合型や賃貸型は扱いが異なるため、自分の契約の形で確認しましょう。
仮定の計算例(説明のための数字です)
| 項目 | 金額 |
|---|---|
| 出資額 | 100,000円 |
| 想定利回り(仮定) | 年3%・運用期間1年 |
| 利益の分配(税引前) | 3,000円 |
| 源泉徴収(20.42%) | 612円 |
| 源泉徴収後の入金額 | 2,388円 |
源泉徴収額は、3,000円×20.42%=612.6円の1円未満を切り捨てたと仮定しています。実際の端数処理は事業者の計算によります。
これは源泉徴収後の入金額の例であり、最終的な税引後収益ではありません。 確定申告による精算や住民税、別途かかる手数料は含めていません。また、運用終了時に返ってくる出資金(元本)の払戻しは、利益の分配とは別のものなので、この表には含めていません。
6-2. 会社員でも確定申告が必要になる場合
国税庁は、確定申告が必要な給与所得者の一つとして、給与を1か所から受けていて、その全部が源泉徴収の対象となる場合に、給与所得・退職所得以外の所得金額の合計が20万円を超える人を挙げています(出典12)。
- 給与を2か所以上から受けている人や、給与の年間収入が2,000万円を超える人などは、条件が別に決まっている(出典12)
- 分配金だけでなく、副業などほかの所得も合計して判断する
- 20万円以下で確定申告が不要な場合でも、医療費控除などで還付申告をするときは、その20万円以下の所得もあわせて申告する必要がある(出典13)
住民税は、所得税とは別に考えます。 所得税の確定申告が不要でも、住民税の申告が必要になる場合があります。たとえば川口市は、給与・年金以外の所得が20万円以下で確定申告が不要な場合に、市民税・県民税の申告をするよう案内しています(出典14)。扱いは、お住まいの市区町村で確認しましょう。
7. 始める前のステップ
申し込む前に、次の3ステップで確認しましょう。
- 家計を確認する:生活防衛資金を別に確保し、運用期間中に使わないお金だけを決める
- 公式の情報を確認する:許可(登録)の有無、行政処分歴、契約前の書面を読む
- 少額で検討する:1つのファンドに集中させず、仕組みを理解できる金額から考える
8. よくある質問
Q1. いくらから始められますか?
A. 最低出資額はファンドごとに決まっていて、募集ページに書かれています。 金額は事業者やファンドによって違うため、申し込む前に確認しましょう。
Q2. 元本保証はありますか?
A. ありません。 どの契約の形でも、分配金や出資の元本の償還は保証されないと、国土交通省の手引書に明記されています(出典4)。
Q3. 申し込んだあとに、やめることはできますか?
A. 契約成立時の書面を受け取った日から8日を経過するまでは、契約を解除できます(出典5)。それ以降の途中解約は、契約の条件によります。
Q4. 確定申告は必要ですか?
A. 給与の受け取り方と、ほかの所得の合計によって決まります。 給与を1か所から受け、その全部が源泉徴収の対象になっている会社員なら、給与・退職所得以外の所得の合計が20万円を超えると必要です(出典12)。20万円以下でも、還付申告をするときはあわせて申告し(出典13)、住民税の申告が必要になることもあります(出典14)。
Q5. 事業者の許可はどう確かめますか?
A. 国土交通省が公表している許可事業者の一覧と、小規模事業者の登録一覧で確認できます(出典7)。都道府県知事の許可を受けた事業者もいるため、見つからない場合は、事業者のサイトに書かれた許可番号と、許可した都道府県の情報もあわせて確認しましょう。なお、許可や登録は安全性を保証するものではありません。
Q6. 表示されている利回りどおりに分配されますか?
A. 必ずそうなるとは限りません。 ネットで募集する事業者は、利回りや分配見込額が予想に基づくもので、不確実であることを表示しなければなりません(出典5)。
Q7. 運営会社が倒産したら出資金は?
A. 影響の大きさは、契約の形や仕組みによって変わります。 事業者には、出資されたお金などを自社の財産と分けて管理する「分別管理」が求められています(出典3)。また、2013年の法改正で「倒産隔離型スキーム(特例事業)」が導入されました(出典2)。ただし、どちらも出資金の返還を保証する仕組みではありません。契約前の書面で、どの仕組みかを確認しましょう。
Q8. 匿名組合型と任意組合型は、何が違いますか?
A. 大きな違いは、投資家が負う責任の範囲です。 任意組合型では投資家が事業に対して無限責任を負うため、リスクの説明が特に重要とされています(出典3)。ネットで少額を集めるファンドでは、匿名組合型が想定されています。
Q9. REITとは何が違いますか?
A. 上場しているREIT(J-REIT)は、証券会社を通じて東京証券取引所で売買できます(出典9)。取引時間内に注文が成立すれば売却できますが、価格は市場で変動します。不動産クラウドファンディングは、運用期間中に現金化しにくい点が大きな違いです。
Q10. 分配金には、どれくらい税金がかかりますか?
A. 匿名組合型の分配金は原則として雑所得になり、支払いのときに20.42%が源泉徴収されます(出典10・出典11)。たとえば、税引前の分配金が3,000円なら、源泉徴収額は612円(1円未満切り捨てと仮定)で、入金額は2,388円です。これは源泉徴収後の入金額で、確定申告での精算や住民税、手数料は含まない仮定の数字です。
Q11. 2026年の制度改正で、何が変わりましたか?
A. 契約の前に事業者が説明する事項が増えました。 2026年8月21日に施行された国土交通省の規則改正で、物件価格を妥当と判断した根拠、利害関係人取引の額を妥当と判断した根拠、出資金の使い道、水害ハザードマップの内容などが加わりました(出典6)。施行の時点ですでに許可等を受けていた事業者には、2026年11月30日まで改正前の扱いが認められています(出典6)。
Q12. 運用中は、どんな報告を受けられますか?
A. 事業者から「財産管理報告書」が届きます。 同じ規則改正で、報告の対象期間に支出したお金の額と使い道、工事の状況、今後の資金計画などを書くことになりました(出典6)。ただし、施行の時点ですでに許可等を受けていた事業者には、2026年11月30日まで改正前の扱いが認められているため、それまでの報告書には載っていない場合があります(出典6)。説明が分かりにくい点は、事業者に問い合わせましょう。
9. まとめ
「やめとけ」と言われる理由は、元本保証がないこと、途中で現金化しにくいこと、事業者しだいであること、利回りが予想にすぎないことの4つです。 裏を返せば、この4点を理解し、余裕資金の範囲で使うなら、検討の対象になります。
- 許可(登録)を受けた事業者かを確認する。ただし、許可や登録は安全性の保証ではない
- 契約前の書面で、契約の形・期間・利回りの根拠・損失が出た場合の負担を読む
- 匿名組合型の場合、分配金は原則として雑所得になり、20.42%が源泉徴収される。確定申告と住民税の申告が必要かどうかは条件しだい
この記事は投資を勧めるものではありません。最終的な判断の前に、必ず事業者の公式資料と契約書面を確認してください。
出典
- 不動産特定共同事業の許可とは(国土交通省)
該当箇所:許可権者(大臣許可・知事許可)、第一号〜第四号事業、特例事業者、小規模不動産特定共同事業(登録)、契約類型(任意組合・匿名組合・賃貸委任) - 不動産特定共同事業(FTK)法の概要(国土交通省)
該当箇所:概要(平成25年改正:倒産隔離型スキーム〈特例事業〉の導入、平成29年改正:小規模不動産特定共同事業の創設・クラウドファンディングの環境整備)、許可要件 - クラウドファンディングを活用した不動産特定共同事業に係る実務手引書(令和5年9月)(国土交通省)
該当箇所:p.17(匿名組合型・任意組合型、任意組合型は無限責任)、p.21(分別管理) - 小規模不動産特定共同事業を行うための実務手引書~基礎編~(平成29年12月)(国土交通省委託調査)
該当箇所:p.14(分配金・元本の償還は保証されない)、p.23(契約成立時書面:損失が生じた場合の負担に関する事項) - 不動産特定共同事業法の電子取引業務ガイドライン(令和8年8月改訂)(国土交通省)
該当箇所:§8(クーリング・オフ)、§10⑨(分配見込額・利回りは予想で不確実である旨)、§10⑩(分別管理の旨)、§10⑮(元本の返還は保証されない旨) - 「不動産特定共同事業法施行規則の一部を改正する命令」の公布等(概要)(国土交通省(令和8年8月21日))
該当箇所:改正内容(説明事項・財産管理報告書・HP掲載事項)、施行日(令和8年8月21日)、経過措置(既存の許可等事業者は令和8年11月30日まで従前の例) - 不動産特定共同事業法に基づく事業者及び適格特例投資家一覧(国土交通省)
該当箇所:許可一覧・小規模登録一覧 - 国土交通省ネガティブ情報等検索サイト(国土交通省)
該当箇所:不動産の売買・管理>宅地建物取引業者 - 概要(REIT)(日本取引所グループ)
該当箇所:REITとは(証券会社を通じて東証で売買、価格変動リスク) - 所得税基本通達36・37共-21(匿名組合契約による組合員の所得)の解説(国税庁)
該当箇所:20(2)① - 源泉徴収のあらまし(令和8年版)第6 Ⅳ 匿名組合契約等の利益の分配に対する源泉徴収(国税庁)
該当箇所:p.193(税率20.42%) - No.1900 給与所得者で確定申告が必要な人(国税庁)
該当箇所:給与を1か所から受け全部が源泉徴収の対象で、給与・退職所得以外の所得の合計が20万円超/給与2か所以上/年収2,000万円超 - No.1900 給与所得者で確定申告が必要な人(質疑応答:還付申告を行う場合)(国税庁)
該当箇所:還付申告を行う場合は20万円以下の所得もあわせて申告が必要 - 申告フローチャート(令和8年度)(川口市)
該当箇所:給与・年金以外に所得があった場合の市民税・県民税申告