不動産クラウドファンディングの確定申告は必要?会社員の20万円ルールと分配金の雑所得、書き方を解説
この記事でわかること
- 会社員が不動産クラウドファンディングで確定申告が必要になる目安
- 匿名組合型・任意組合型で、分配金の所得の種類がどう違うか
- 源泉徴収20.42%と、確定申告での精算
- 所得税の申告が不要でも、住民税の申告が必要になる場合
- 確定申告書の書き方と、損失が出たときの扱い
扱う範囲と利害関係
この記事は、不動産クラウドファンディングの分配金にかかる税金と確定申告を、国税庁の資料をもとに会社員向けに説明します。特定の事業者やファンドは紹介していません。税金の扱いは契約の内容や個人の状況で変わるため、迷うときは税務署や税理士に確認してください。本文中の(出典1)などは、記事末尾の出典一覧の番号です。
1. 会社員の申告は「20万円」が目安
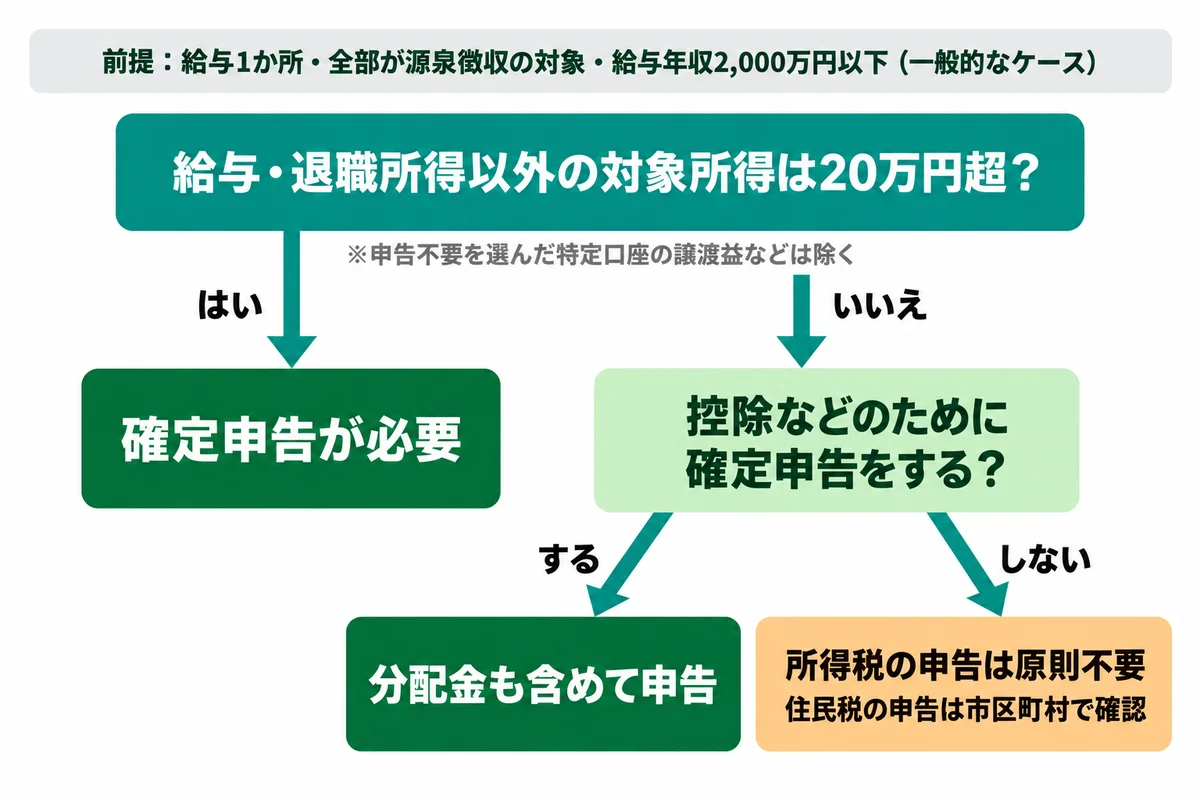
給与を1か所から受け、その全部が源泉徴収の対象になっている会社員は、給与・退職所得以外の所得の合計が20万円を超えると確定申告が必要です(出典1)。給与の年間収入が2,000万円を超える人は、金額にかかわらず確定申告が必要です(出典1)。不動産クラウドファンディングの分配金も、この20万円の判断に含めます。
ここでいう20万円は、口座に入金された手取り額ではなく「所得」の額です。所得は、収入から必要経費を差し引いた金額です(出典6)。
- 収入:源泉徴収される前の利益の分配の額(第3章の例なら3,000円)
- 源泉徴収税額:所得の計算では差し引かず、申告のときに税額から差し引く(出典7)
- 元本の払戻し:運用終了時に戻る出資金は、利益の分配ではないので収入に含めない
20万円の合計に含めない所得もあります。 確定申告をしないことを選んだ特定口座(源泉徴収あり)の上場株式の譲渡益や上場株式の配当、源泉分離課税の預金利子などは、20万円の計算から除きます(出典1)。
1-1. 申告が必要になる主なケース
国税庁は、確定申告が必要な会社員として、次のような人を挙げています(出典1)。
| ケース | 申告の要否 |
|---|---|
| 給与1か所、対象の所得が20万円超 | 必要 |
| 給与を2か所以上から受けている | 条件により必要 |
| 給与の年間収入が2,000万円超 | 必要 |
「対象の所得」は、給与・退職所得と、20万円の計算から除く所得(上記)を除いた所得の合計です(出典1)。
分配金だけでなく、副業や暗号資産などの所得もあわせて20万円を判断します(出典1)。不動産クラウドファンディングの分配金が少なくても、ほかの所得と合計すると20万円を超えることがあります。
1-2. 20万円以下でも申告する場合
医療費控除や寄附金控除などのために確定申告をするときは、20万円以下の分配金もあわせて申告する必要があります(出典2)。「20万円以下なら書かなくてよい」のは、確定申告をしない場合に限られます。
20万円の判断のしかた
- 手取り額ではなく、所得(源泉徴収前の利益の分配−必要経費)で判断する
- 申告不要を選んだ特定口座の譲渡益などを除き、給与以外の所得を合計する
- 控除のために確定申告をするときは、20万円以下でも申告に含める
2. 所得の種類は契約の形で変わる
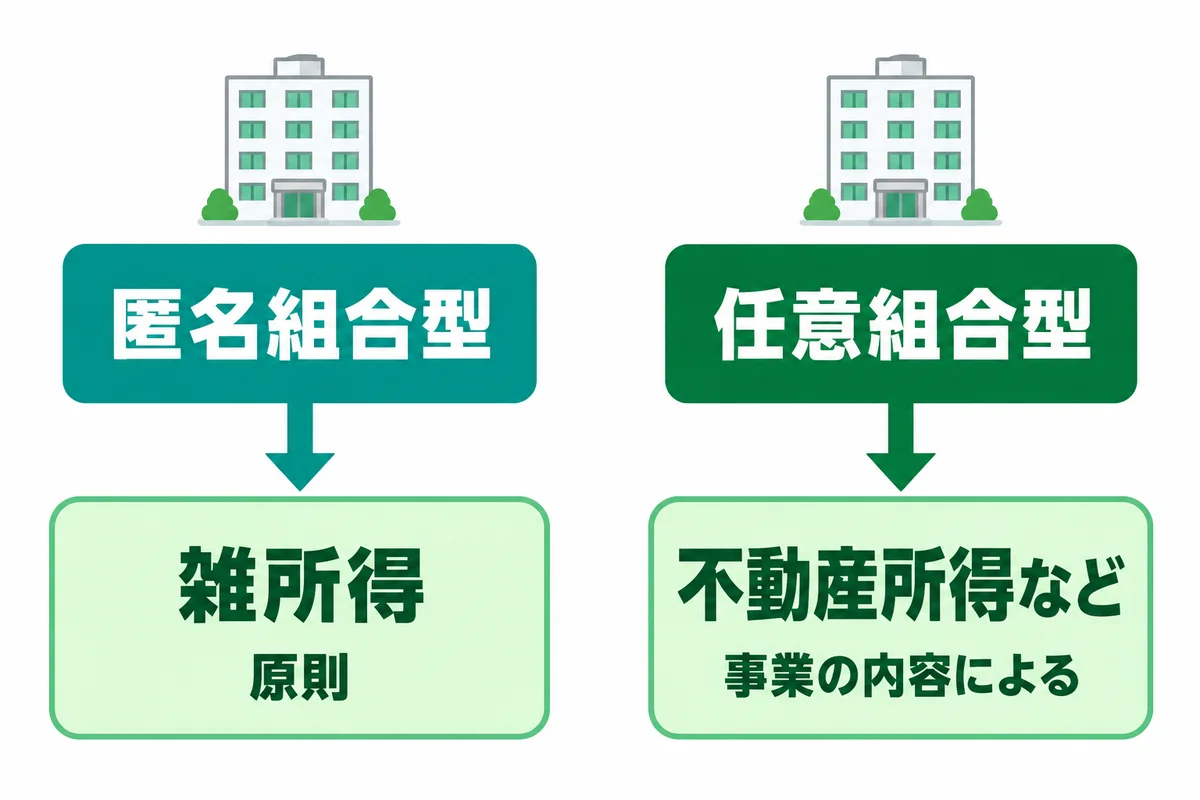
不動産クラウドファンディングの分配金がどの所得になるかは、契約の形によって決まります。 多くのサービスで使われている匿名組合型と、任意組合型では扱いが違います。
| 契約の形 | 主な所得の種類 |
|---|---|
| 匿名組合型 | 原則として雑所得 |
| 任意組合型 | 所得の性質・計算方法により不動産所得など |
自分の契約がどの形かは、契約前の書面や事業者のサイトで確認できます。
2-1. 匿名組合型は原則として雑所得
匿名組合契約にもとづいて受け取る利益の分配は、原則として雑所得になります(出典3)。給与と合計して税率が決まる総合課税の対象です。
雑所得(その他)の金額は、総収入金額から必要経費を差し引いて計算します(出典6)。
2-2. 任意組合型は不動産所得などになる
任意組合型では、組合の事業から生じた利益や損失が、分配の割合に応じて組合員に帰属します(出典4)。原則は、組合事業の収入・費用・資産・負債などを分配の割合で分け、各組合員のものとして計算する方法です(出典4)。
この計算が難しい場合には、継続して使うことを条件に、利益や損失の額を組合の主な事業の内容に従って、不動産所得・事業所得・雑所得などのいずれかとして扱う簡便な方法も認められています(出典4)。所得の種類と計算方法は、組合の事業や取引の内容によって変わります。
任意組合型は計算方法が匿名組合型と違うため、事業者から届く書類の案内に従い、迷うときは税務署や税理士に確認しましょう。この記事では、以降は主に匿名組合型の場合を説明します。
3. 源泉徴収20.42%と申告での精算
匿名組合型の分配金からは、支払いのときに所得税と復興特別所得税を合わせた20.42%が源泉徴収されます(出典5)。
3-1. 分配金から差し引かれる税金
仮定の計算例(説明のための数字です)
| 項目 | 金額 |
|---|---|
| 出資額 | 100,000円 |
| 想定利回り(仮定) | 年3%・運用期間1年 |
| 利益の分配(税引前) | 3,000円 |
| 源泉徴収(20.42%) | 612円 |
| 源泉徴収後の入金額 | 2,388円 |
この例では利益3,000円を1回で支払うものとし、3,000円×20.42%=612.6円の1円未満を切り捨て、源泉徴収税額を612円としています。実際の申告では、事業者の支払明細に書かれた税額を確認してください。運用終了時に返ってくる出資金(元本)の払戻しは、利益の分配とは別のものです。
3-2. 申告すると税金が戻ることもある
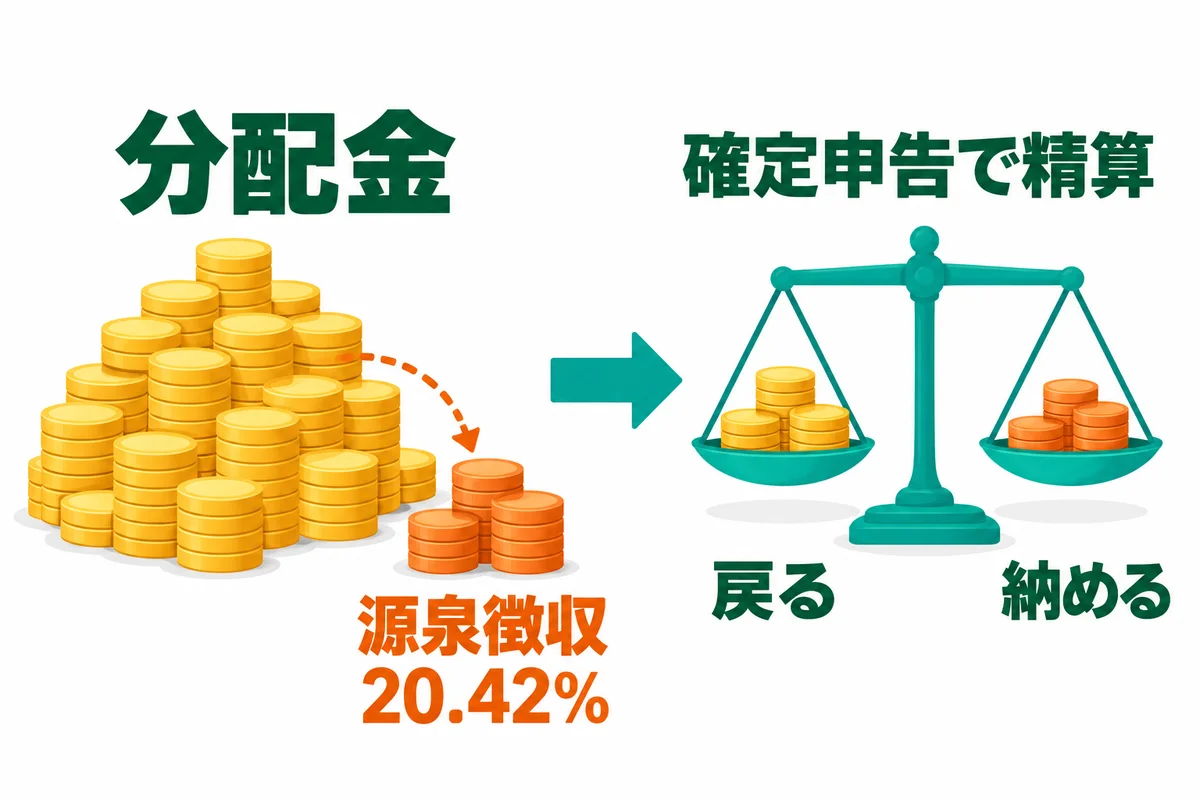
確定申告をすると、源泉徴収された税額は、その年の所得税額から差し引いて精算されます(出典7)。雑所得は給与などと合計して税率が決まるため、精算の結果は人によって変わります。
- 給与と合わせた税率が低い人は、源泉徴収された分の一部が戻ることがある
- 税率が高い人は、追加で納める税金が出ることがある
仮定の計算例:分配金3,000円を申告した場合(説明のための計算です)
所得税の税率は、課税所得金額に応じて5%から45%までの7段階です(出典10)。復興特別所得税は、所得税額の2.1%です(出典10)。2026年分の申告を前提に、分配金3,000円を加えても税率の区分が変わらないと仮定すると、分配金にかかる所得税等の負担と源泉徴収額の差は、おおよそ次のとおりです。
| 給与などの税率 | 分配金の所得税等(概算) | 源泉徴収との差(概算) |
|---|---|---|
| 5% | 153円 | 約459円少ない |
| 10% | 306円 | 約306円少ない |
| 20% | 612円 | ほぼ同じ |
| 23% | 704円 | 約92円多い |
所得税等は、3,000円×税率×1.021の1円未満を切り捨てた概算です。源泉徴収は612円(第3章の例)としています。これは分配金の部分だけを取り出した概算の差で、実際の還付額や納付額ではありません。 実際の税額は、ほかの所得や控除、税額計算の端数処理によって変わります。住民税は含めていません。確定申告をすると、20万円以下の所得もあわせて申告することになる点にも注意しましょう(出典2)。
2027年以後は防衛特別所得税が創設され、復興特別所得税の税率の引下げと課税期間の延長が予定されています(出典10)。2027年分以後の計算は、その年分の資料で確認してください。
20.42%で税金が終わるわけではない点に注意しましょう。確定申告が不要な人(第1章・第5章)は、源泉徴収されたままで所得税の手続きは終わります。
4. 住民税は別に申告が必要な場合
所得税の「20万円以下なら確定申告は不要」というルールは、住民税にはありません。 所得税の確定申告をしない場合でも、給与以外の所得があれば、住民税の申告が必要になることがあります。源泉徴収される20.42%は所得税と復興特別所得税で、住民税は含まれていません(出典5)。
たとえば神戸市は、次のように案内しています(出典9)。
| 場合 | 住民税の申告 |
|---|---|
| 不動産CFの雑所得があり、給与以外の対象所得が20万円以下で所得税の確定申告が不要 | 原則必要(自治体の申告不要条件を除く) |
| 所得税の確定申告書を提出した | 不要 |
所得税の確定申告をした人は、通常、住民税の申告を別にする必要はありません(出典9)。一方で、前年の所得が一定額以下の人など、自治体が定める条件で申告が不要になる場合もあります(出典9)。申告の要否や手続きは市区町村によって異なることがあるため、お住まいの市区町村の案内で確認してください。
5. 申告が必要かケース別に確認
第1章の基準を、会社員によくある3つのケースに当てはめてみます。 いずれも、給与を1か所から受けてその全部が源泉徴収の対象になっており、給与の年間収入が2,000万円以下の人を前提にしています(出典1)。
| ケース | 給与以外の所得 | 所得税の確定申告 |
|---|---|---|
| A:分配金の所得だけ年5万円 | 5万円 | 原則不要 |
| B:分配金5万円+副業18万円 | 23万円 | 必要 |
| C:分配金5万円+医療費控除の申告 | 5万円 | 分配金も含めて申告 |
- ケースA:20万円以下なので、所得税の確定申告は原則不要です(出典1)。ただし、住民税の申告が必要な場合があります(出典9)。
- ケースB:合計が20万円を超えるので、確定申告が必要です(出典1)。分配金と副業の両方を申告します。
- ケースC:控除のために確定申告をするので、20万円以下の分配金も含めて申告します(出典2)。
金額は説明のための仮定です。所得は、収入から必要経費を差し引いた金額で判断してください(出典6)。
6. 確定申告書の書き方
匿名組合型の分配金は、確定申告書の「雑所得(その他)」として書きます(出典7)。2026年分(令和8年分)の手引きはこの記事の確認時点で確認できていないため、以下は令和7年分の「確定申告の手引き」を参考にした例です。
| 手順 | 書く場所(令和7年分の例) | 書く内容 |
|---|---|---|
| 1 | 計算欄G | 分配金の収入金額 |
| 2 | 計算欄H | 必要経費 |
| 3 | 計算欄I | G−Hの金額 |
| 4 | 第一表 | 収入金額と所得金額を転記 |
| 5 | 第二表 | 所得の内訳と源泉徴収税額 |
| 6 | 第一表 | 源泉徴収税額が反映されているか確認 |
G・H・Iは、手引きの中にある計算用の欄の記号で、申告書そのものの欄名ではありません(出典7)。第二表の「所得の内訳」欄には、所得の種類、種目、支払者(事業者)の名称・所在地、収入金額、源泉徴収税額を書きます(出典7)。源泉徴収税額を税額の計算でどう差し引くか(第一表への反映)も含め、様式と欄の記号は年分ごとに変わることがあるため、申告する年分の手引きで確認してください。
6-1. 確定申告書等作成コーナーで入力する
国税庁の確定申告書等作成コーナーでは、「雑(業務・その他)」を選んで入力します(出典8)。
- 「申告する所得の選択等」で「雑(業務・その他)」を選ぶ
- 「収入・所得の入力」で「雑所得(業務)・雑所得(その他)」を選ぶ
- 「+雑所得を入力する」を押し、分配金の内容を入力する
入力画面の名前は、e-Taxの案内(令和7年10月31日更新)による例です(出典8)。2026年分の作成コーナーでは、画面の名前や順番が変わる場合があります。
7. 損失が出たときの扱い
匿名組合型で損失が出ても、雑所得の損失は給与所得などと相殺(損益通算)できません(出典6)。元本割れで出資金が減った場合も、給与の税金が安くなるわけではありません。
出資金が減っても、すぐに雑所得の損失として計上できるとは限りません。 国税庁の質疑応答では、匿名組合員への損失の分担は計算上のもので、出資額が減るだけとされています(出典11)。損失を契約終了時に分担する取決めの場合は、契約終了時に損失額が確定するため、各計算期間の必要経費には算入できません(出典11)。また、出資に欠損が生じた後の利益は、欠損を埋めた後に分配される部分だけが収入になります(出典11)。
損失を計上できるかどうかと、その時期は、契約の内容と事業者からの資料で確認してください。雑所得の中での計算と、給与などとの損益通算は別の話です。
任意組合型で不動産所得になる場合は、扱いが雑所得と異なります(出典4)。損失が出たときは、事業者の案内を確認したうえで、税務署や税理士に相談しましょう。
8. 申告の前に準備するもの
確定申告の前に、その年の分配金の額と源泉徴収税額がわかる書類をそろえましょう。 利益の分配は、実際に受け取っていなくても、その年に収入すべき金額が確定していればその年の収入になります(出典11)。資料に書かれた計算期間や支払日を見て、どの年の分かを確認しましょう。 事業者のマイページや、事業者から届く書類で確認できることが多いです。書類の名前や届く時期は、事業者ごとに異なります。
準備するもの
- 事業者ごとの分配金の額と源泉徴収税額がわかる書類
- 事業者の名称と所在地(第二表に書く)
- 会社から受け取った源泉徴収票
- ほかの所得(副業など)の金額がわかる資料
- 必要経費にあたる支出があれば、その記録
複数の事業者で投資している場合は、事業者ごとに金額を分けて書きます。
必要経費は、分配金を得るために直接必要で、自分が負担した費用だけです。 事業者がすでに費用を差し引いたあとの金額で分配している場合、同じ費用を自分の必要経費として二重に差し引かないようにしましょう。
9. よくある質問
Q1. 分配金が少なければ申告は不要ですか?
A. 給与を1か所から受け、その全部が源泉徴収の対象で、給与の年間収入が2,000万円以下の人は、給与・退職所得以外の対象所得の合計が20万円以下なら、所得税の確定申告は原則不要です(出典1)。対象所得には、申告不要を選んだ特定口座の譲渡益などは含めません(第1章)。ただし、別の理由で申告が必要な場合や、控除などのために申告する場合は、分配金も含めて申告します(出典2)。住民税の申告が必要な場合もあります(出典9)。
Q2. 20万円は分配金の額で判断しますか?
A. 手取り額ではなく、所得の額で判断します。 収入は源泉徴収前の利益の分配の額で、そこから必要経費を差し引いた金額が所得です(出典6)。申告不要を選んだ特定口座の譲渡益などは合計に含めません(出典1)。
Q3. 源泉徴収済みなら申告は不要ですか?
A. 源泉徴収されていても、対象の所得の合計が20万円を超えれば申告が必要です(出典1)。源泉徴収された税額は、申告のときに精算されます(出典7)。
Q4. 分配金は何所得になりますか?
A. 匿名組合型は原則として雑所得です(出典3)。任意組合型は、事業の内容によって不動産所得などになります(出典4)。
Q5. 源泉徴収の税率は何%ですか?
A. 所得税と復興特別所得税を合わせて20.42%です(出典5)。住民税は含まれていません。
Q6. 確定申告で税金が戻ることはありますか?
A. 給与と合わせた税率によっては、分配金の部分の税負担が源泉徴収額より少なくなることがあります。 逆に多くなる場合もあります(出典10)。実際の還付・納付額は、ほかの所得や控除を含めた税額の計算で決まります(出典7)。
Q7. 申告書のどこに書きますか?
A. 「雑所得(その他)」の欄に書き、第二表に所得の内訳と源泉徴収税額を書きます(出典7)。
Q8. 作成コーナーではどこを選びますか?
A. 「雑(業務・その他)」を選び、「雑所得(その他)」として入力します(出典8)。
Q9. 元本割れした損失は給与と相殺できますか?
A. 匿名組合型の雑所得の損失は、給与所得と損益通算できません(出典6)。出資金が減っても、すぐに損失として計上できるとは限りません(出典11)。
Q10. 住民税の申告は必要ですか?
A. 所得税の確定申告をしない場合は、住民税の申告が必要になることがあります(出典9)。所得税の確定申告をした場合は、通常は不要です(出典9)。お住まいの市区町村の案内で確認してください。
Q11. 複数の事業者の分はどう判断しますか?
A. すべての事業者の分配金による所得を合計し、副業などほかの対象所得も合わせて20万円を判断します(出典1)。申告書には事業者ごとに分けて書きます(出典7)。
Q12. 仕組みやリスクはどこで読めますか?
A. 仕組みやリスク、事業者の確かめ方は、不動産クラウドファンディングの解説記事で説明しています。
10. まとめ
給与を1か所から受け、その全部が源泉徴収の対象で、給与の年間収入が2,000万円以下の会社員は、給与・退職所得以外の対象所得の合計が20万円を超えるかで確定申告の要否を判断します(出典1)。
- 匿名組合型の分配金は原則として雑所得、任意組合型は所得の性質と計算方法で決まる(出典3・出典4)
- 分配金からは20.42%が源泉徴収され、確定申告で精算される(出典5・出典7)
- 控除のために確定申告をするときは、20万円以下の分配金も含める(出典2)
- 所得税の申告が不要でも、住民税の申告が必要な場合がある(出典9)
- 雑所得の損失は、給与所得と損益通算できない。出資金の減少がすぐ損失になるとも限らない(出典6・出典11)
申告の時期が近づいたら、事業者ごとの分配金と源泉徴収税額をまとめ、申告する年分の手引きで書き方を確認しましょう。
出典
- No.1900 給与所得者で確定申告が必要な人(国税庁)
該当箇所:給与を1か所から受け全部が源泉徴収の対象で、給与・退職所得以外の所得の合計が20万円超/給与2か所以上/給与収入2,000万円超/20万円の計算から除く所得(確定申告をしないことを選択した上場株式等の配当・特定口座の譲渡所得・特定公社債の利子、源泉分離課税の利子など) - No.1900 給与所得者で確定申告が必要な人(質疑応答:還付申告を行う場合)(国税庁)
該当箇所:還付申告を行う場合は20万円以下の所得もあわせて申告が必要 - 所得税基本通達36・37共-21(匿名組合契約による組合員の所得)の解説(国税庁)
該当箇所:20(2)①(匿名組合員が受ける利益の分配は、原則として雑所得) - 所得税基本通達〔組合の所得計算〕(国税庁)
該当箇所:36・37共-19(任意組合の利益・損失は分配割合に応じて組合員に帰属)、36・37共-20(計算方法、(3)の方法では組合事業の主たる事業の内容に従い不動産所得・事業所得・山林所得・雑所得のいずれか) - 源泉徴収のあらまし(令和8年版)第6 Ⅳ 匿名組合契約等の利益の分配に対する源泉徴収(国税庁)
該当箇所:p.193(税率20.42%) - No.1500 雑所得(国税庁(令和8年4月1日現在法令等))
該当箇所:その他の雑所得=総収入金額-必要経費、雑所得の損失は他の所得と損益通算できない - 令和7年分 所得税及び復興特別所得税の確定申告の手引き(国税庁)
該当箇所:p.15(申告書の様式)、pp.22-23(その他の雑所得:収入金額G・必要経費H・差引金額I、第一表への転記、第二表「所得の内訳(源泉徴収税額)」欄) - 作成コーナーで「雑所得(その他)」を入力したい(国税庁 e-Tax)
該当箇所:「申告する所得の選択等」で「雑(業務・その他)」を選択→「雑所得(業務)・雑所得(その他)」→「+雑所得を入力する」(令和7年10月31日更新) - 住民税(市県民税)の申告(個人)(神戸市)
該当箇所:申告が必要な人(給与以外の所得がある人)、申告が不要な人(所得税の確定申告書を提出した人)、給与所得以外の所得が20万円以下で所得税の確定申告をする必要のない人も申告が必要(2026年1月13日更新) - No.2260 所得税の税率(国税庁(令和8年4月1日現在法令等))
該当箇所:所得税の速算表(課税所得金額194万9,000円まで5%、195万〜329万9,000円10%、330万〜694万9,000円20%、695万〜899万9,000円23%…)、復興特別所得税は基準所得税額の2.1% - 匿名組合契約による組合員の所得(質疑応答)(国税庁)
該当箇所:問22(現実に受領していなくても収入すべき金額が確定していれば総収入金額に算入)、問23(損失の分担は計算上のもので出資額が減少するだけ。契約終了時に分担する取決めでは各計算期間の必要経費に算入できない。欠損填補後の分配部分のみ総収入金額に算入)